7 张图,看懂 2026 AI 漫剧的两条主线
华影嘉禾 · 年中盘点****政策收紧 · 出海加速 上半年 22 万部 AI 漫剧涌进来,下半年规则全变了。
我们把关键数据画成 7 张图,一篇看全。华影嘉禾AI漫剧 · 行业盘点上半年行业涨得猛,下半年两件事绕不开:家里管得更严,外面跑得更快。这篇不堆概念,直接用数据说话——七张图,把政策收紧和出海加速这两条主线一次讲透。01
为什么是这两条主线
一条管住入口,一条打开出口
2026 上半年,AI 漫剧的盘子涨得离谱:新增 22 万部,大盘规模冲到 400 亿,用户从 1.2 亿涨到 6 亿。但到了下半年,局面开始分叉。
往内看,监管把入口收紧了。 从 7 月广电 16 号令发布,到 9 月 1 日正式施行,AI 内容的标识、备案、审核标准被一条条立起来。过去”生成键一按就能发”的日子,到头了。
往外看,出海把出口打开了。 海外 AI 漫剧市场规模一年涨了 600%,北美用户愿意为单集付 19 美元,是国内 5 到 8 倍。国内卷不动的时候,外面正是一片蓝海。
一收一放之间,行业的打法彻底改写。下面七张图,前四张讲”收”,后三张讲”放”。
02
主线一·政策收紧:红果先动了刀
7 月 28 日深夜,AI 剧重新开价
国内平台里,红果是第一个对 AI 剧重新打开现金通道的。但这次钱的流向变了——不再大水漫灌,而是精准滴灌。
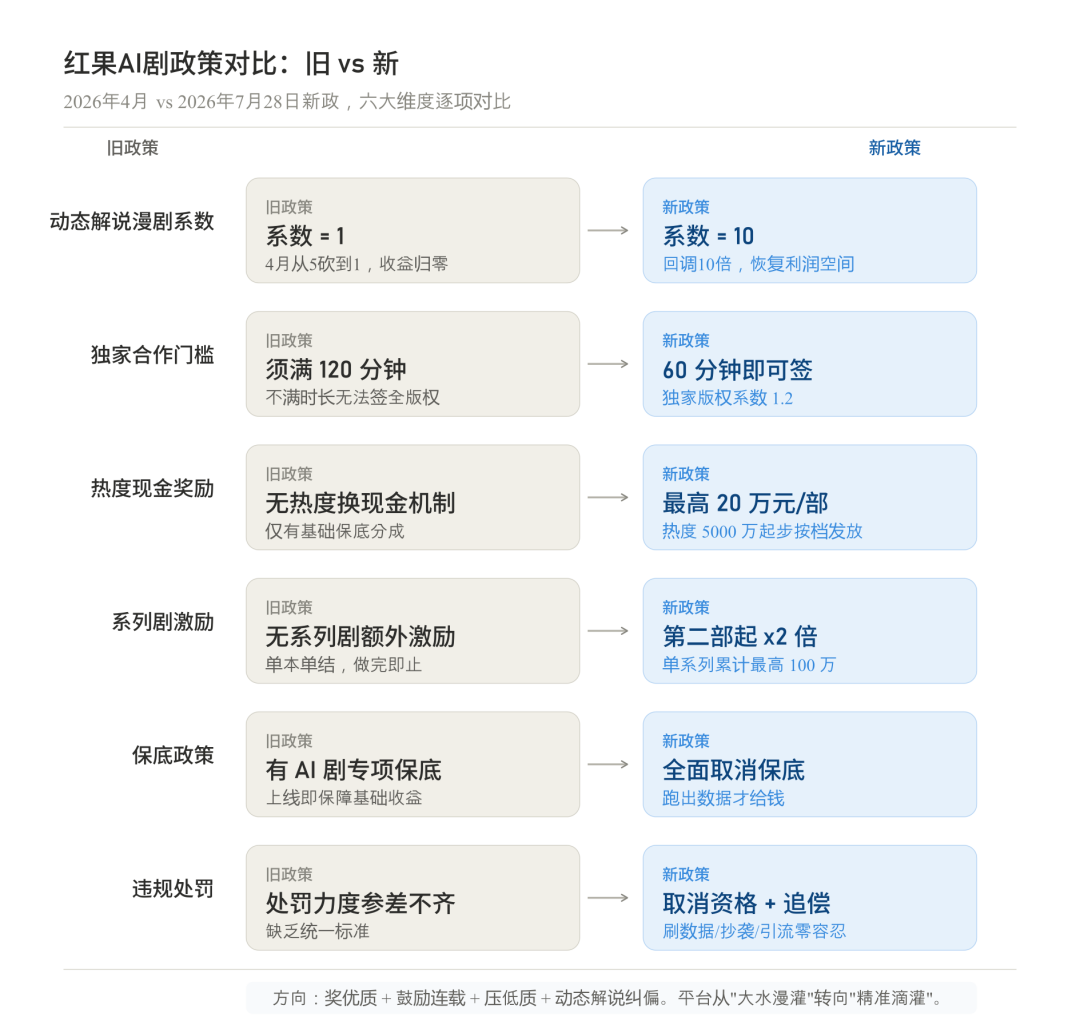
红果 AI 剧六大政策维度:旧 vs 新(2026 年 4 月对比 7 月 28 日新政)
最扎眼的是动态解说漫剧系数从 1 涨回 10 ——4 月刚从 5 砍到 1,等于把这类内容的利润空间打没,7 月又回调 10 倍。同时把独家门槛从 120 分钟压到 60 分钟,热度过 5000 万还能换最高 20 万现金。
但别只看见给钱。保底全面取消,违规直接取消资格加追偿。意思是:跑出数据才给钱,刷量、抄袭、违规引流,零容忍。
华影判断
红果这波新政等于给行业定了调:平台不养懒人,只奖能打的。中小团队的机会,从”蹭保底”变成了”拼数据”。
03
收紧的节奏:一张时间线
7.1 → 7.31 → 8.3 → 9.1
红果动刀只是开始。整个 8 月,是过渡期的最后窗口,9 月 1 日之后就是硬法规落地。
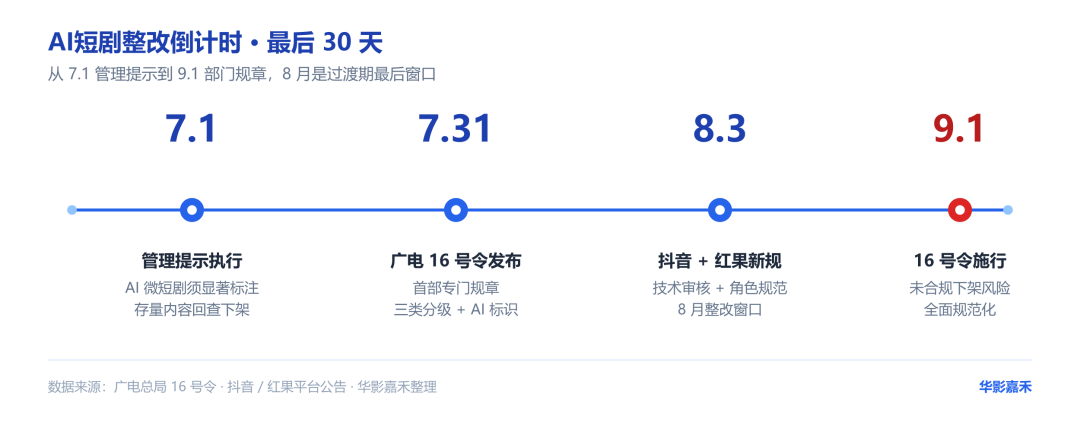 AI 短剧监管四节点:从治理到硬法规落地
7 月 1 日抖音先动 AI 内容治理;7 月 31 日广电 16 号令正式发布;8 月 3 日抖音四类技术审核标准、红果 AI 角色规范同步更新;9 月 1 日 16 号令施行,才是真正的分水岭 ——首部针对微短剧的专门规章,AI 内容每集必须显著标识,11 类内容明令禁止。
对创作者来说,8 月不做整改,9 月就可能下架。这不是吓唬人,是时间摆在那。
04
8 月必做的五件事
照着这张清单过一遍
政策看着多,拆开就五件具体的事。我们做成了清单,对着打勾就行。
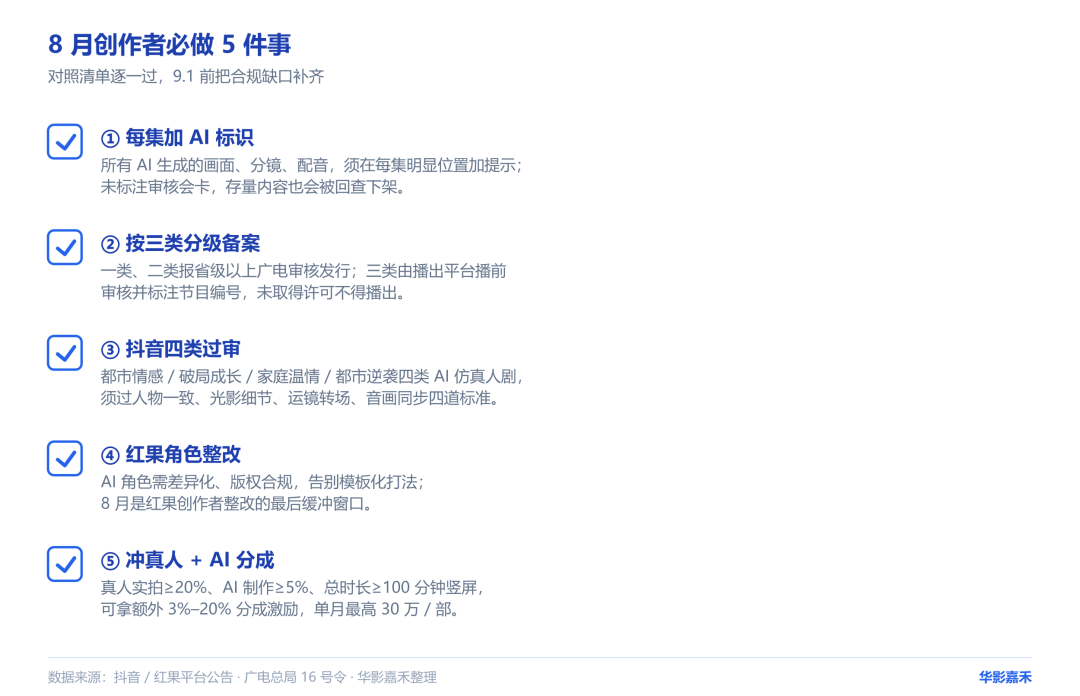 AI 短剧 8 月整改五件事:备案标识、技术审核、角色规范、红线避坑、分成激励
第一,备案和 AI 标识 每集都要做,这是底线;第二,抖音四类技术审核(人物一致、光影细节、音画同步等)不达标直接打回;第三,红果要求 AI 角色差异化加版权合规;第四,16 号令的 11 类禁拍红线碰都不能碰。
第五件是红利不是负担:真人加 AI 混合制作能拿额外 3% 到 20% 分成,单月最高 30 万一部。整改不是纯花钱,合规做到位,钱反而更多。
05
主线二·出海加速:盘子有多大
一年涨了 600%,这不是小水花
说完成规,看外面。海外 AI 漫剧这条线,上半年跑得比谁都快。
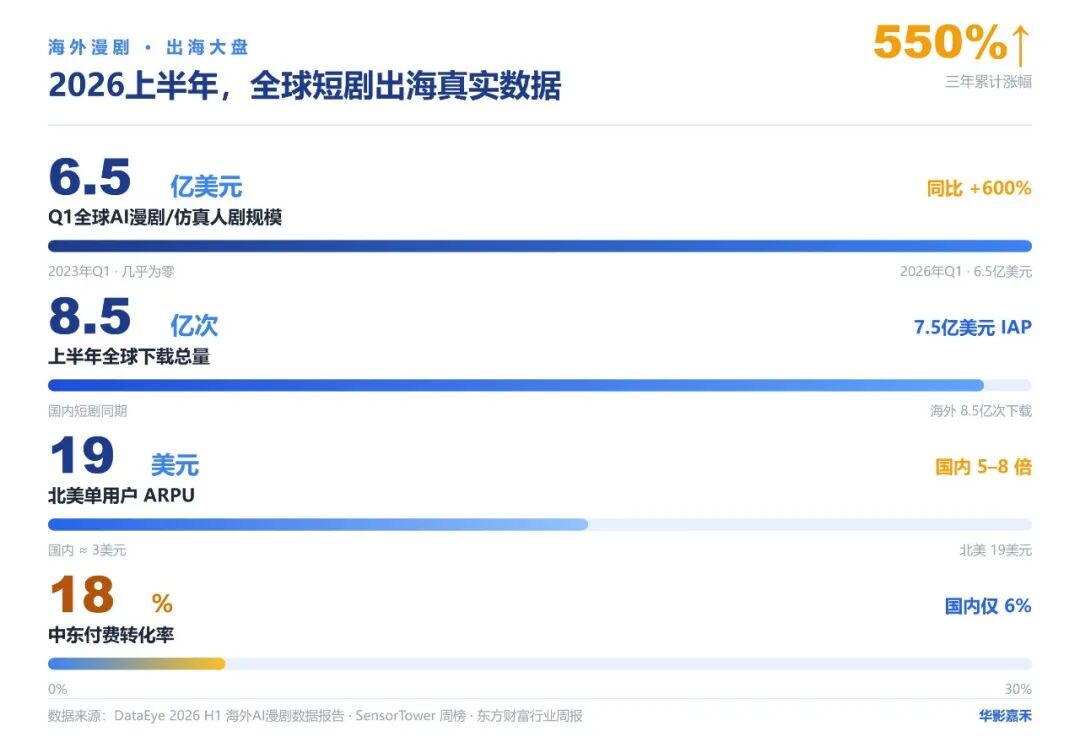 2026 上半年海外 AI 漫剧大盘:规模、下载、ARPU、付费率
Q1 全球 AI 漫剧规模 **6.5 亿美元,同比涨 600%**;上半年总下载 8.5 亿次,应用内购 7.5 亿美元。更诱人的是单价——北美单用户 ARPU 19 美元,是国内的 5 到 8 倍;中东付费转化率 18%,国内才 6%。
同样一集剧,在海外卖出去的客单价高得多。这也是为什么国内卷不动的团队,开始把发行重心往外搬。
06
钱往哪流:周流水 TOP5
头部平台的吸金能力
盘子大不大,看头部平台周流水最直观。这是 2026 年 7 月第一周的数据。
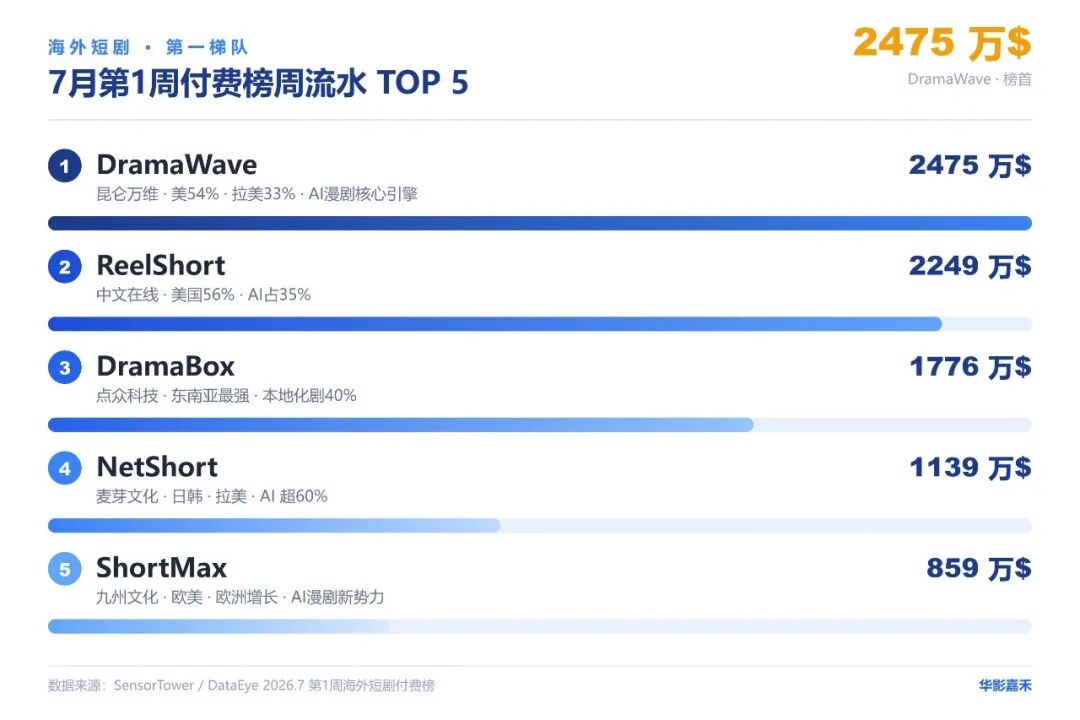 海外短剧平台周流水 TOP5(2026.7 第 1 周,单位:万美元)
昆仑万维的 DramaWave 一周进账 2475 万美元,排第一;中文在线的 ReelShort 2249 万紧随其后;点众的 DramaBox、麦芽的 NetShort、九州的 ShortMax 分列三到五。前五加一起,周流水近 8500 万美元。
注意一个信号:NetShort 的 AI 含量超过 60%,是这几家里最高的。海外用户对 AI 漫剧的接受度,比国内想象中高。
07
谁在出海:App 收入 TOP10
中国团队占了几席
把视野拉到整个海外短剧 App 收入榜,格局更清楚。
前十里中国出海团队占了 6 席,TOP3(DramaBox、ReelShort、NetShort)合计吃掉 52% 的份额。最值得关注的是 VibeShort——2 月才上线、4 月才开始投流,已经是 AI 短剧里的黑马。
这说明两件事:一是出海的主力军还是中国玩家;二是 AI 短剧这条细分赛道,还没到定局的时候,后来者仍有机会。
08
怎么上船:平台扶持对比
分成比例和入驻方式
光看收入不够,创作者更关心”我怎么上去、能分多少”。六家主流平台的扶持差异很大。
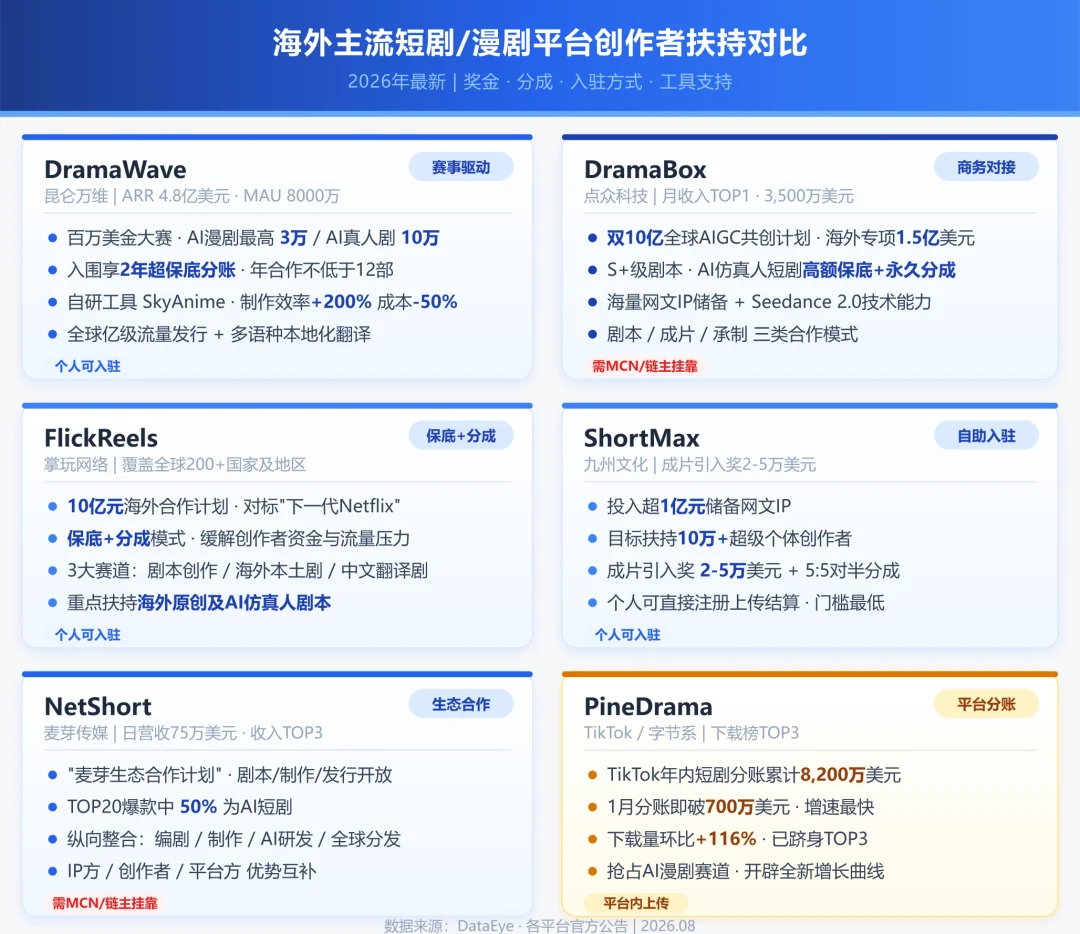
海外主流短剧 / 漫剧平台创作者扶持对比
分成上,海外普遍比国内大方——不少平台给到 65% 到 90%,而国内有些渠道已经砍到 40% 出头。PineDrama 是 TikTok 系,增速最快,适合想借短视频流量起量的团队;DramaWave 工具链最完整,从生成到分发一条龙。
但提醒一句:海外平台的区域独家协议很较真,北美、东南亚、日本别撞了坑。进场前先把合约读三遍。
09
双主线下的生存法则
收得住,才出得去
把七张图串起来看,2026 下半年 AI 漫剧的逻辑其实一句话:家里先合规,外面才有戏。
政策收紧不是要打死这个行业,是把”随便生成随便发”的红利期关掉,逼大家做真内容。出海加速也不是盲目往外冲,是给合规、有制作能力的团队开了一扇更宽的门。
对中小团队来说,两条主线指向同一个动作:把内容做扎实,把合规做在前头。风口还在,只是红利不再平均分配——它只流向跑得动、也守得住规矩的人。
华影嘉禾,陪你跑完下半场 政策解读、出海发行、制作实战,我们持续追踪。
关注我们,下半场的每一个关键节点,都不错过。**关注@华影嘉禾出品 **
华影嘉禾 专注 AI 漫剧 / 短剧行业观察与发行服务
数据来源:DataEye 研究院 · 广电 16 号令 · 各平台公开政策 · SensorTower 周榜