报价狂跌1000%后,AI短剧公司们都找到了什么出路?
现在讨论AI能不能做短剧,意义已经不大了。
仅看9月,抖音集团端原生AI短剧的播放增量约3329.6亿,日均上新1010部,9月30日出现1921部新剧的供给峰值,谁还需要多问AI能不能做短剧?
头部制作方雪宝工作室创始人雪宝在接受短剧自习室采访时表示,“所有技术侧都已经没有什么技术可言。”
据央视财经报道,AI短剧行业在半年内已从“缺产能”变成“产能过剩”,内容报价从每分钟5000元一路跌到几百元。当供给在短期内翻了上百倍,单部作品能分到的流量和收益只能被指数级稀释。
所以今天更值得关注的是,AI短剧下一步会去哪里?我们发现,业内不少公司已经开始回答这一问题。
**新的内容、新的产品和新的市场一定会出现 **
AI给内容产业带来的颠覆,最直观的当然是降本增效。
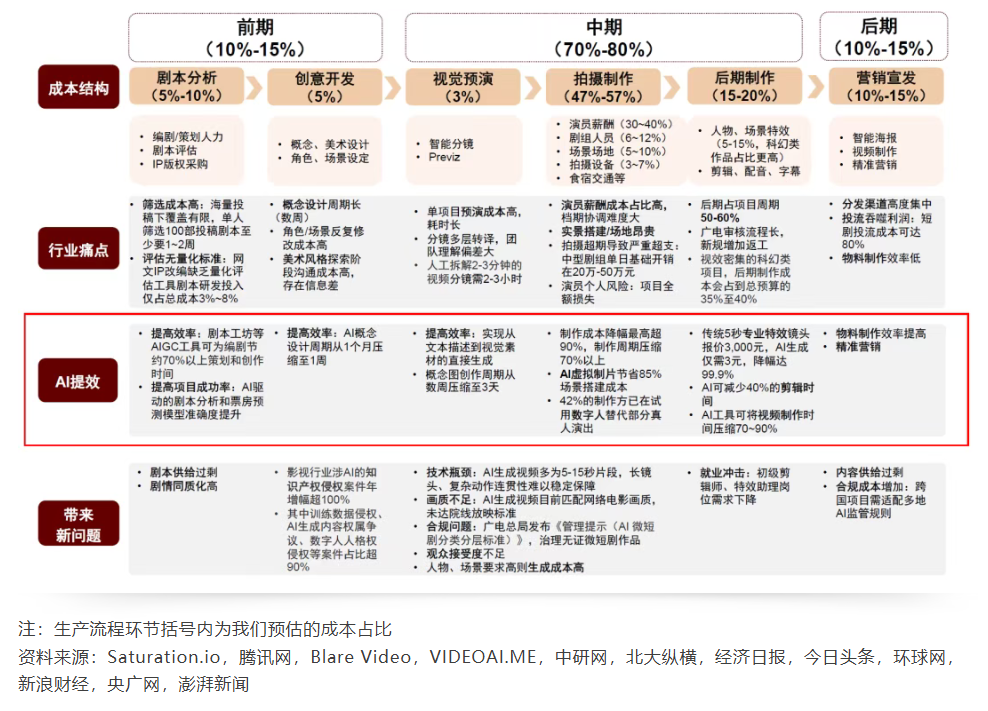
中金研究认为,AI从提升内容成功率、压缩制作成本、加快资金周转三大维度有望改善行业ROI,如特效制作周期最高缩短40%,长期将重塑产业链价值分配。
 (图源:中金点睛)
更令人兴奋的是另一种可能:因为AI,未来会出现过去根本不存在的内容和产品。
这也是我们对于AI短剧将走向“AI文娱”的最核心判断。
基于此,AI短剧产业的竞争出现分化。
一是竞争力变化。
当AI创作本身不再是一道足够高的门槛,AI短剧开始从技术红利期进入产业竞争期。
生产能力不再稀缺之后,内容本身会重新成为稀缺资源,题材判断、故事能力、审美、IP、用户理解、发行、投流和商业化的重要性都会重新上升。
知乎2026年第一季度版权战报显示,盐言故事一季度版权合作总量同比Q1增长564%,环比Q4增长248%。这种增速说明,市场对优质短篇IP的需求远未被满足。
AI并没有让内容行业失去竞争,反而让竞争变得更加充分,行业最终会从“谁先会用AI”走向“谁能持续做出用户愿意看的内容”。
二是竞争方向变化。
短剧本身的市场空间终究存在边界,当AI持续释放更多内容产能之后,这些新增能力最终一定会寻找新的出口:
一部分公司会继续留在短剧赛道,把内容做得更精品、更规模化;一部分公司会尝试向更高价值的内容走;一部分创业者会开始探索过去因为成本、技术和生产方式限制而无法成立的新产品。
与此同时,在国内市场越来越卷、平台生态相对封闭的背景下,全球市场也会越来越早进入AI内容公司的视野。
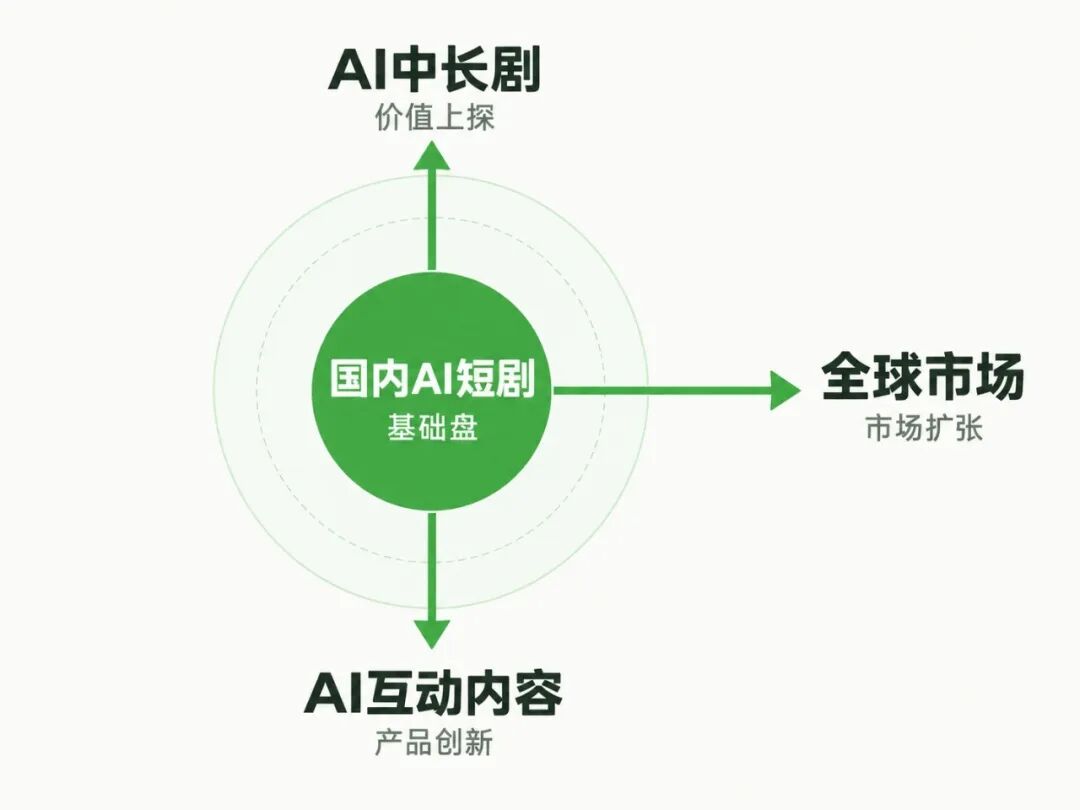
如果把这些变化放在一起,我们认为,AI短剧产业正在同时发生三次迁移。
一是向上,进入更高价值的内容;二是向新,探索过去不存在的新型文娱产品;三是向外,进入更大的全球市场。
而这也是我们决定举办一场“AI文娱(短剧)产业大会”的起点。
**向上:AI开始进入更高价值的影视内容 **
AI短剧产业发展的第一个方向,是AI中长剧。
这已经逐渐成为更多内容公司的计划以及实践。
回看暑期上线的149部中剧,其中有25部为AI中剧,8月的AI中剧甚至占了当月中剧上新的24%。
成绩最好的是腾讯视频的《北派笔记》,市占率峰值达到11.3%,首周分账突破100万元;爱奇艺的古装爱情剧《试婚丫鬟》的分账票房也超过了100万元。
8月最后一天,纯AI制作的《后西游记》登陆芒果TV和湖南卫视黄金档,成为国内首部上星播出的AI长剧,收视飙红,当日及第二日的早盘文化传媒板块应声走强,芒果超媒、中广天择、龙版传媒等迎来涨停。

(《后西游记》相关动图)
由长信传媒、爱奇艺、九紫源AI出品、制作的《灵魂摆渡》浮生梦系列,前两部均是60分钟,上线10天分账票房累计破600万。
长信传媒董事长郭靖宇给出了一个判断:“AI越猛,IP越贵。”
当AI生产内容呈指数级增加时,观众的选择标准会更高——他们只会为好IP、有情怀、有温度的作品停留。“AI是矛,能帮我们击穿效率的壁垒;IP是盾,能帮我们守住行业的根基。”

(《灵魂摆渡》浮生梦系列相关动图)
此外,AI电影初见苗头,前有爱奇艺等大厂宣布筹备AI大片,后有95分钟成片《HELL GRIND》亮相戛纳,拿到首张AI电影龙标的《三星堆:未来往事》定档本月,都指向了更广阔的AIGC未来。
爱奇艺CEO龚宇曾向第一财经记者预测,最晚今年第四季度,行业里将会出现AI长篇“爆款”。
如果过去一部需要几千万甚至上亿元成本的内容,因为AI大幅降低制作门槛,会发生什么?如果过去因为预算、场景、特效和拍摄难度而无法成立的题材突然变得可行,又会发生什么?
这背后改变的不只是成本结构,也可能改变影视内容本身的供给结构。
所以,我们希望有一场大会可以去探讨如“AI到底能进入多少传统影视生产环节”“最终会不会出现真正意义上的AI影视工业”之类的问题。
与此同时,我们也开始关注另一个问题:未来会不会出现一种既不是今天的短剧,也不是传统电视剧的新内容形态?
比如10分钟、20分钟甚至30分钟的AI原生系列内容,它们未必首先出现在传统长视频平台,也可能率先生长在YouTube、社交平台或者新的内容社区。
就像短剧并不是传统电视剧简单“变短”一样,AI中长内容未来也未必只是“把短剧做长”,它有可能形成新的内容节奏、创作方式、观看场景和商业模式。
所以,AI影视本质上代表了AI内容的一次价值上探。
掌阅科技CEO孙凯有过这样一个判断:在视频重塑内容创作这件事上,短剧绝不是最后一站;今天涌入的这些创作者,也绝不是最终形态,可能仅仅只是开始。
**向新:真正重要的是AI会创造什么新产品 **
互动内容,可能代表AI短剧产业更深层的变化。
它开始改变创作者和用户之间的关系。用户不再只是观看者,他可以做选择,可以影响剧情,可以进入故事,甚至在更远的未来参与内容本身的生成。
今年已经有部分玩家拿到了结果。
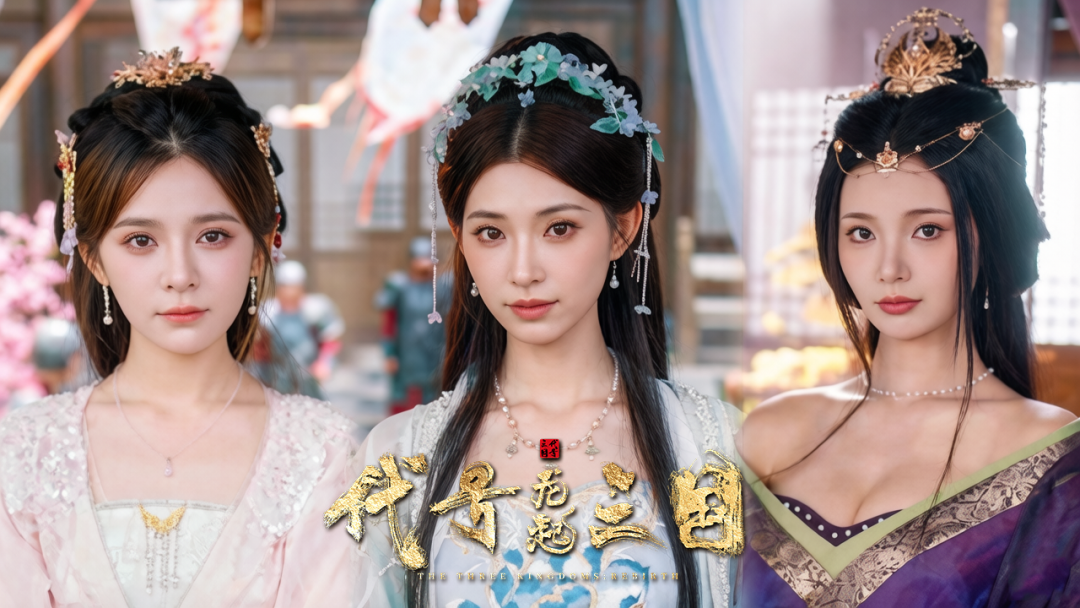
4月,一相逢互动娱乐参与发行的《代号三国:龙起》上线Steam,首发当天拿下Steam国内榜单四个第一。
一相逢互动娱乐的CEO陈天慧,同时也是2023年风靡一时的互动短剧《完蛋!我被美女包围了》的发行负责人,他告诉短剧自习室,近年来一直在追踪AI互动短剧/影游的动向。
互动影视过去并不是没有出现过,但始终没有真正形成足够大的产业,其中一个非常现实的限制就是成本。
一条线性故事只需要生产一条内容线,但一个互动故事可能需要生产大量分支,其中很多内容甚至不会被绝大多数用户看到。这种生产方式天然昂贵,也很难规模化。
AI第一次有可能改变这个投产结构。
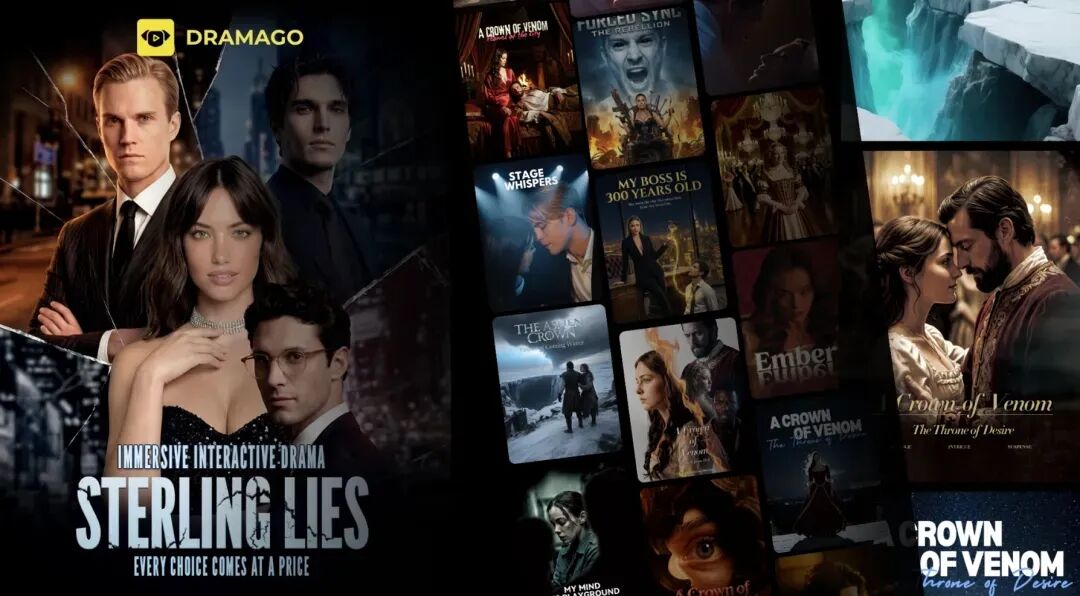
由中国团队打造的AI互动短剧平台DRAMAGO,入局仅3个月,月留存率就已经干到40%。
联合创始人兼CEO常静告诉我们,团队不到40人,从真人短剧出海转向转型AI互动剧赛道后,付费转化率涨了一倍,自然流量占比也从过去的10%左右冲到了30%。
“变现方面,我们有九成收入来自会员订阅和IAP充值,广告只是非常次要的补充。”
这也是为什么我们把互动短剧和AI互动影游视为值得重点关注的两个方向。
互动短剧是在已有短剧形态上增加用户选择,AI互动影游则进一步把影视叙事、游戏机制和生成式AI结合在一起。从这里继续往后走,内容可能会变得更加动态。
互影科技创始人兼CEO鹍鹏曾在公开活动上表示,AI多模态技术的成熟正在大幅降低内容制作成本,并让实时、非线性的深度互动拥有更多可能性。
今天大多数互动内容仍然是提前设计好的分支,但如果未来AI能够根据用户行为实时生成剧情、角色反应和场景变化,那么内容就不再是一个提前制作完成的“作品”,而会变成一种持续发生的体验。
互影科技认为,过去,传统互动影游或剧本杀普遍面临“内容一次性消耗、云玩家分流导致付费转化低”的行业痛点。而借鉴沙盒式RPG剧场与AI赋能的非线性设计,互动内容正在获得极高的复玩属性。
此外,AI驱动的互动设计,能够打破过去仅限于点赞、打赏的浅层互动,让创作者与玩家或粉丝建立起异步甚至同步的深度实时共创,重构粉丝与创作者的连接。
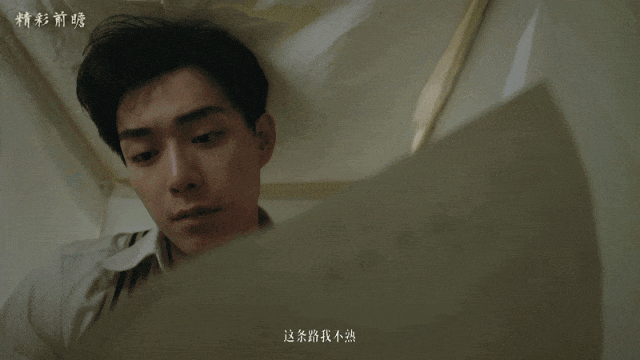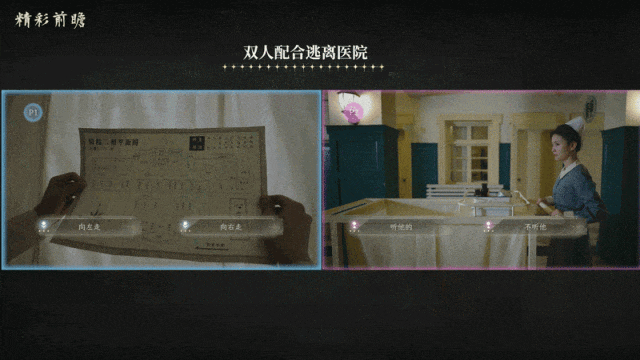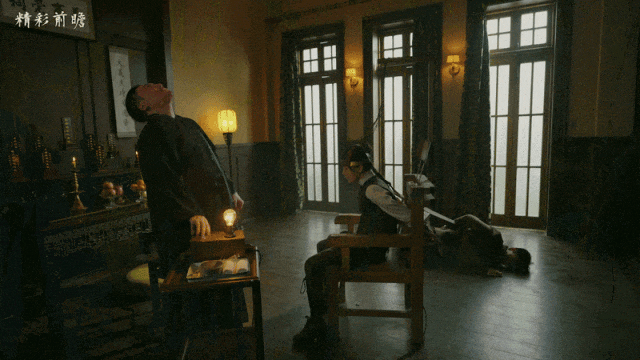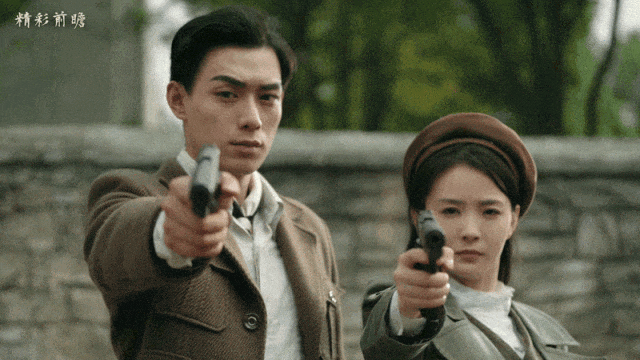
(互影科技研发的首款双人互动影游《新世界:暗影成双》相关动图)
从线性内容,到分支互动,再到AI动态生成,最终甚至可能走向实时生成的虚拟世界,这是一条很长的技术和产品演进路线。
如果说AI短剧代表的是AI对内容生产的第一次重构,那么AI互动内容可能代表下一步:AI不只是改变内容怎么生产,也开始重新定义内容产品本身。
而正如鹍鹏在接受真格基金采访时所说,“真正难的是,怎么让别人相信,一个当时还不存在的东西会成为未来。”
这也是我们对“AI文娱”这个概念最感兴趣的地方。真正值得期待的,并不是所有传统内容都被AI重新做一遍,而是AI会不会带来一些过去根本不存在的文娱产品。
** 向外:全球市场会成为AI内容的重要增长空间 **
除了向上和向新,另一个非常现实的方向是向外。
短剧自习室统计数据显示,2026年上半年,海外短剧应用下载量达16.67亿次,IAP净收入达10.43亿美元。
我们一直认为,出海不应该被理解成一个和AI短剧、AI中长剧、互动内容并列的独立赛道,它更像一条贯穿所有内容形态的增长线。
国内内容市场竞争已经足够激烈,平台生态相对集中,流量成本和内容供给之间的竞争越来越强,而AI正在进一步释放新的内容产能。
灵矩科技副总&星云CEO吕少龙透露,从今年一季度开始,AI短剧的产量已经超过用户需求,整个行业也从增量市场转向存量市场。
当供给增长速度超过单一市场的消化能力,企业一定会主动寻找更大的市场,从国内头部的AI短剧企业动作可见一斑:
灵矩科技明确2026年重点布局海外市场,启动海外人才招募计划,全面加码内容出海业务;海鱼星空与听花岛、掌玩联合开发的海外短剧平台FlickReels达成战略合作,将围绕海外AI内容工业化等维度展开。
孙凯曾在公开演讲中表示,这一轮的出海速度比2016年那一轮快得多,“因为国内供给量已经非常大,TikTok上的短剧上新数据也非常惊人,每周上新数量都在不断刷新纪录。”
综合我们对AI短剧将走向AI文娱的判断来看,未来不只是AI短剧要出海。
AI中长内容同样可以进入YouTube、流媒体和全球内容平台;AI互动产品甚至天然具备游戏化、App化和Web化的特征,从产品设计之初就可以面向全球用户。
对于今天的AI文娱公司来说,出海也不应该等到国内业务成熟以后才开始考虑。过去很多内容公司是“先做国内,再复制海外”,但AI时代有可能出现越来越多从第一天开始就按照全球市场设计内容和产品的公司。
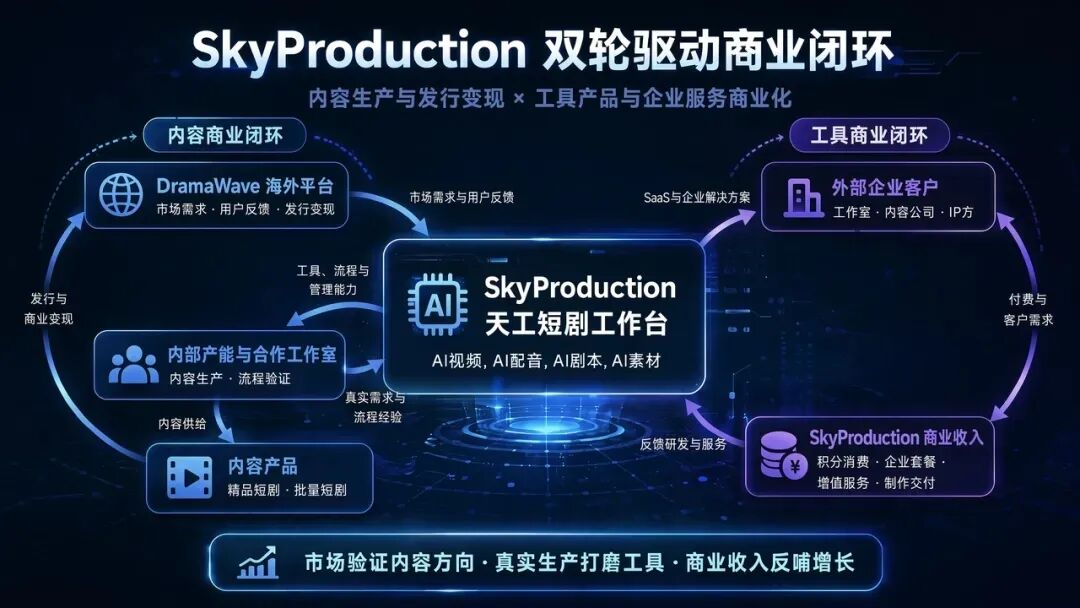
早在5月,DramaWave内容负责人张薇就向自习室透露了昆仑万维的AI短剧内容计划:“我们(付费平台DramaWave与免费平台FreeReels)今年计划每个月上线800至1000部AI短剧。”
8月,昆仑万维2026年半年度报告显示,其海外收入52.03亿元,同比增长51.21%,约占公司营业收入的97%,AI短剧平台业务单月流水超6500万美元。
这里还有另一个问题:如果中国正在成为全球AI内容的重要生产基地,那么全球市场能不能成为中国AI内容产能的重要出口?
过去中国影视内容出海,长期受到拍摄成本、本地化制作能力、语言文化和发行渠道等因素限制。但随着内容生产越来越数字化、AI化,内容生产与海外用户之间的物理距离也可能被进一步缩短。
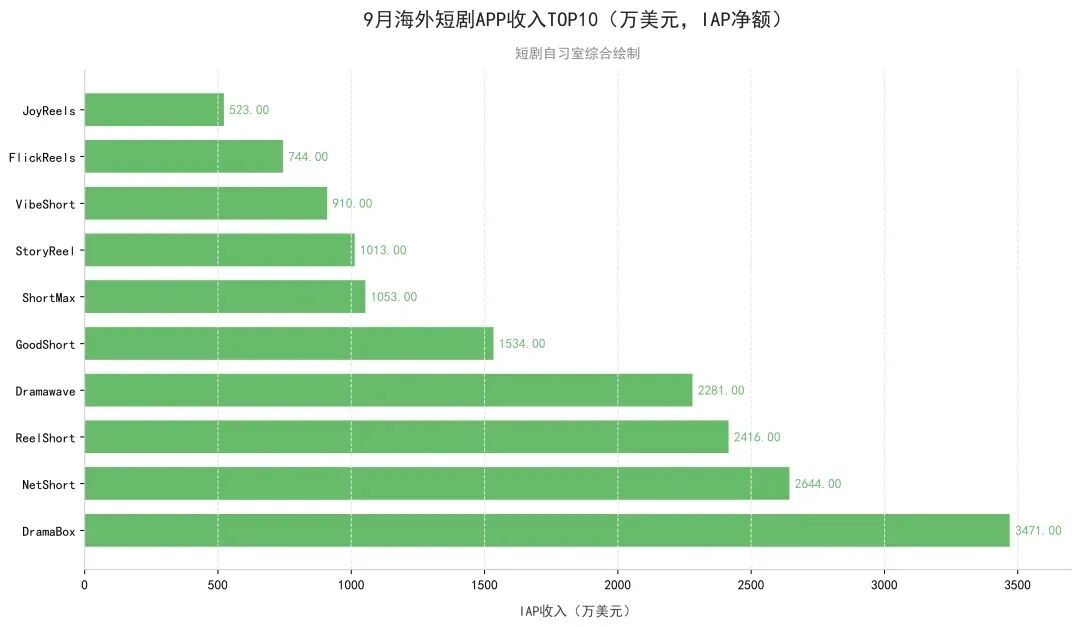
短剧自习室录得的9月海外短剧数据显示,印度尼西亚市场收入482万美元,环比大涨27.23%,创近6个月新高,增长推手全部来自海外,NetShort、ShortMax、Dramawave、GoodShort四款合计贡献了超过46万美元增量。
值得一提的是,在大盘收入首现回落的背景下,NetShort以2644万美元(+6.96%)升至收入榜第2。
资方同样用真金白银表达了对海外市场的看好。
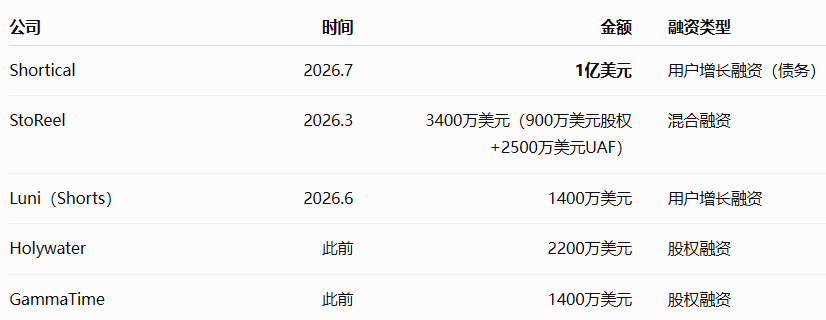
7月份,短剧应用Shortical完成1亿美元融资,投资方为PVX Partners,核心押注Shortical的AI短剧业务。
这不是PVX Partners第一次出手,它在3月份就斥资2500万美元参投中国出海AI短剧应用Storeel,6月份还拿出1400万美元押注一款短剧圈籍籍无名的产品Luni。
可以认为,对AI短剧来说,出海是增长点;对AI中长内容来说,全球市场同样可能提供新的发行空间;对AI互动产品来说,全球用户甚至可能从一开始就是核心市场。
因此,我们把出海作为这次大会里贯穿多个板块的重要议题,而不是一个孤立的“海外论坛”。
**短剧是AI文娱最重要的基础盘和试验田 **
过去两年,AI短剧几乎是AIGC在文娱行业里最热闹的一块试验田。
但从前文的论述中可以看到,短剧绝不会是终点。
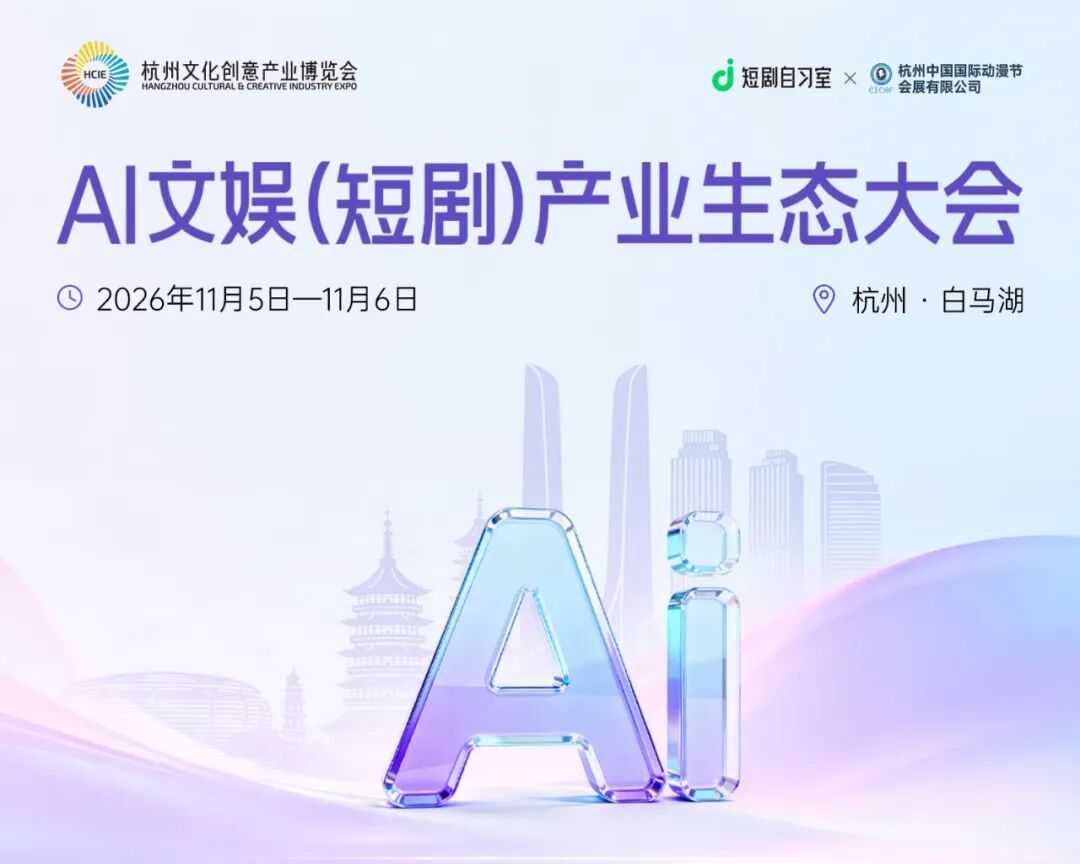
因此,2026年11月5日—11月9日,作为杭州文化创意产业博览会同频活动,杭州中国国际动漫节会展有限公司和短剧自习室联合主办的第二十届杭州文博会•AI 文娱(短剧)产业生态大会,聚焦的是AI短剧、AI互动内容、AI中长影视、AI文娱等前沿领域。
届时,围绕2026年下半年与2027年行业趋势,Meta、淘宝视频、腾讯等海内外渠道,知乎、网易等IP方,昆仑万维、麦芽、DRAMAGO、畅读、掌阅、掌玩、长信传媒等国内外头部发行企业,酱油文化、灵矩科技、互影科技、一相逢互动等AI短剧和互动影游制作方,PvX Partners、易漾光橙等资方和服务商,都将上台分享观点。
大会聚焦短剧行业资源与行业前瞻,拟邀约100+家短剧行业标杆企业参展,预计将有超4000人参加活动。
虽然这次大会的名字从AI短剧扩展到了AI文娱,但短剧依然会占据最重要的位置,因为它是目前最成熟的产业基础、最真实的商业场景,也是今天拥有最多从业者、内容公司和市场反馈的AI文娱品类。
从这个角度看,短剧真正重要的地方在于,它最早把AI视频生产从实验室和技术演示带进了真实市场,是目前最适合观察AI如何重构内容产业的样本。
从这个逻辑出发,“AI文娱(短剧)”这个名字其实对应了两个时间尺度。
括号里的“短剧”代表今天——这次大会依然会从AI短剧出发,讨论模型变化、内容竞争、产业链变化、商业化和全球化,也会把相当大的篇幅留给AI短剧本身。
“AI文娱”则代表我们真正想往前看的方向。
我们越来越不认为AI最终只会改变短剧。影视、动画、互动影游,以及今天还没有被清晰定义的新型数字内容产品,都可能因为生成式AI而被重新定义。
从这个意义上讲,AI短剧更像是一个产业入口。它让行业第一次大规模看到,当视频生成成本快速下降、内容生产能力被释放之后,文娱产业会发生什么变化。
所以这次大会真正想讨论的是今天还没有成熟、却可能决定未来三到五年产业方向的变量:
AI短剧公司下一步去哪里?下一个内容品类会出现在哪里?下一个真正有规模的AI文娱产品会是什么?中国团队下一步应该继续深耕短剧,还是进入中长内容、互动产品或者全球市场?
我们希望从AI短剧到AI文娱,寻找下一代内容、产品与市场。