2026AI漫剧产业链全景拆解与投资机会(附下载)
01
摘要-文末附全文PDF下载
出品:报告研究社
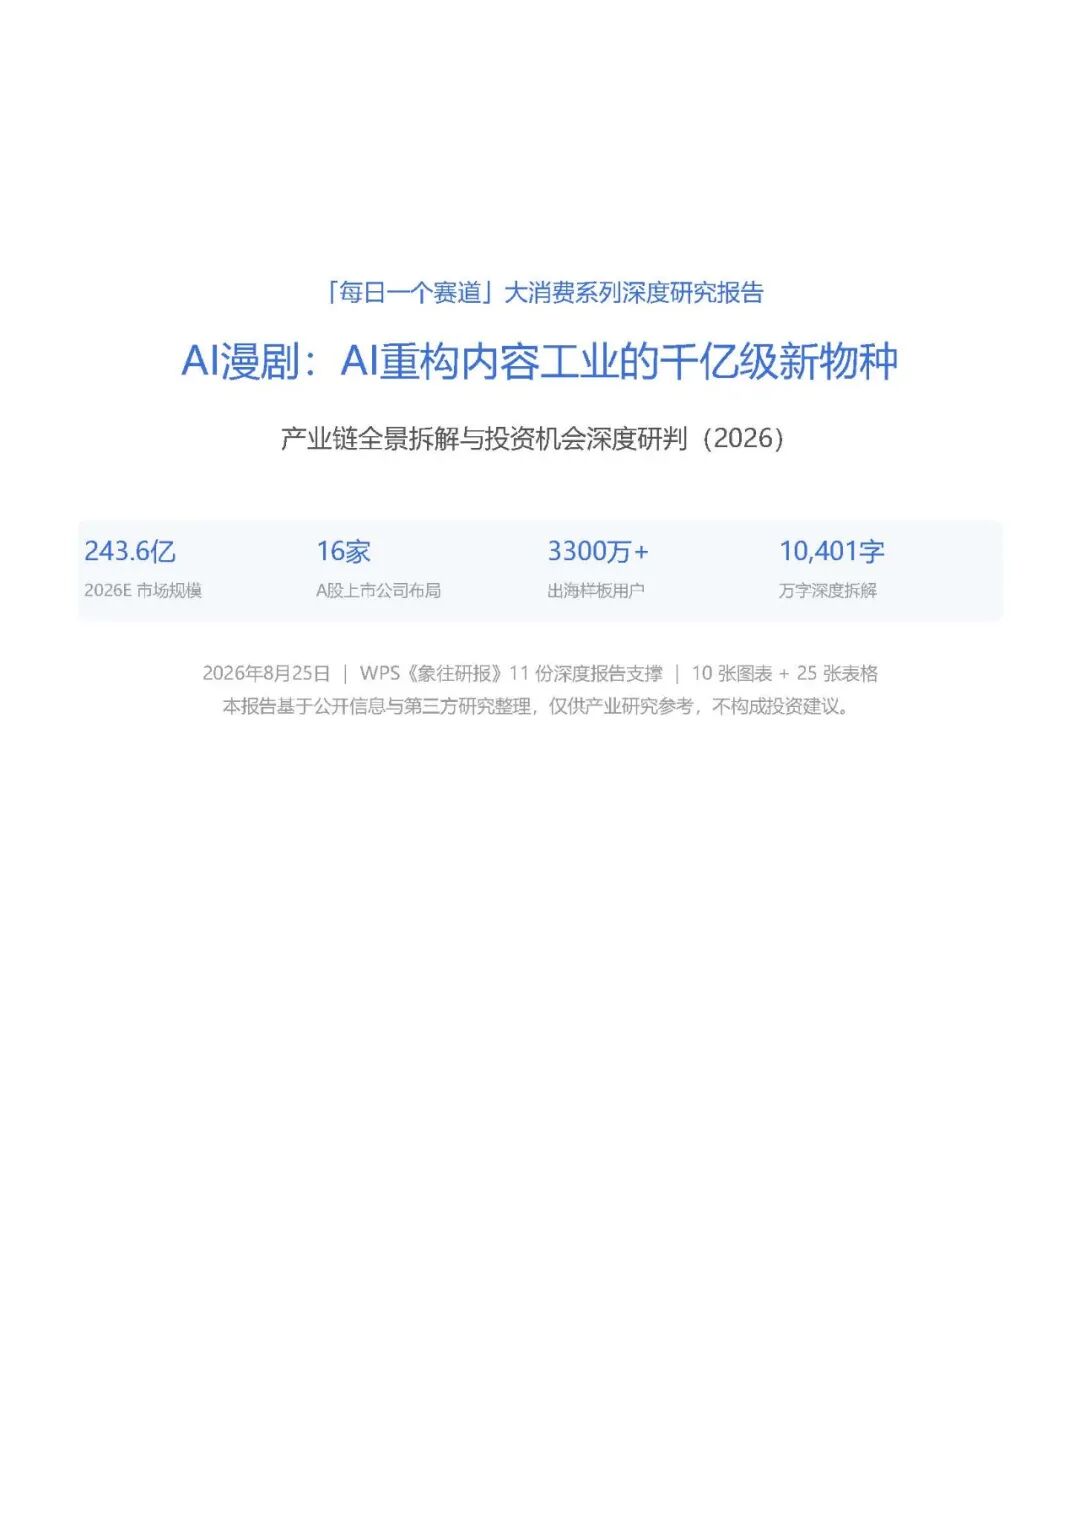
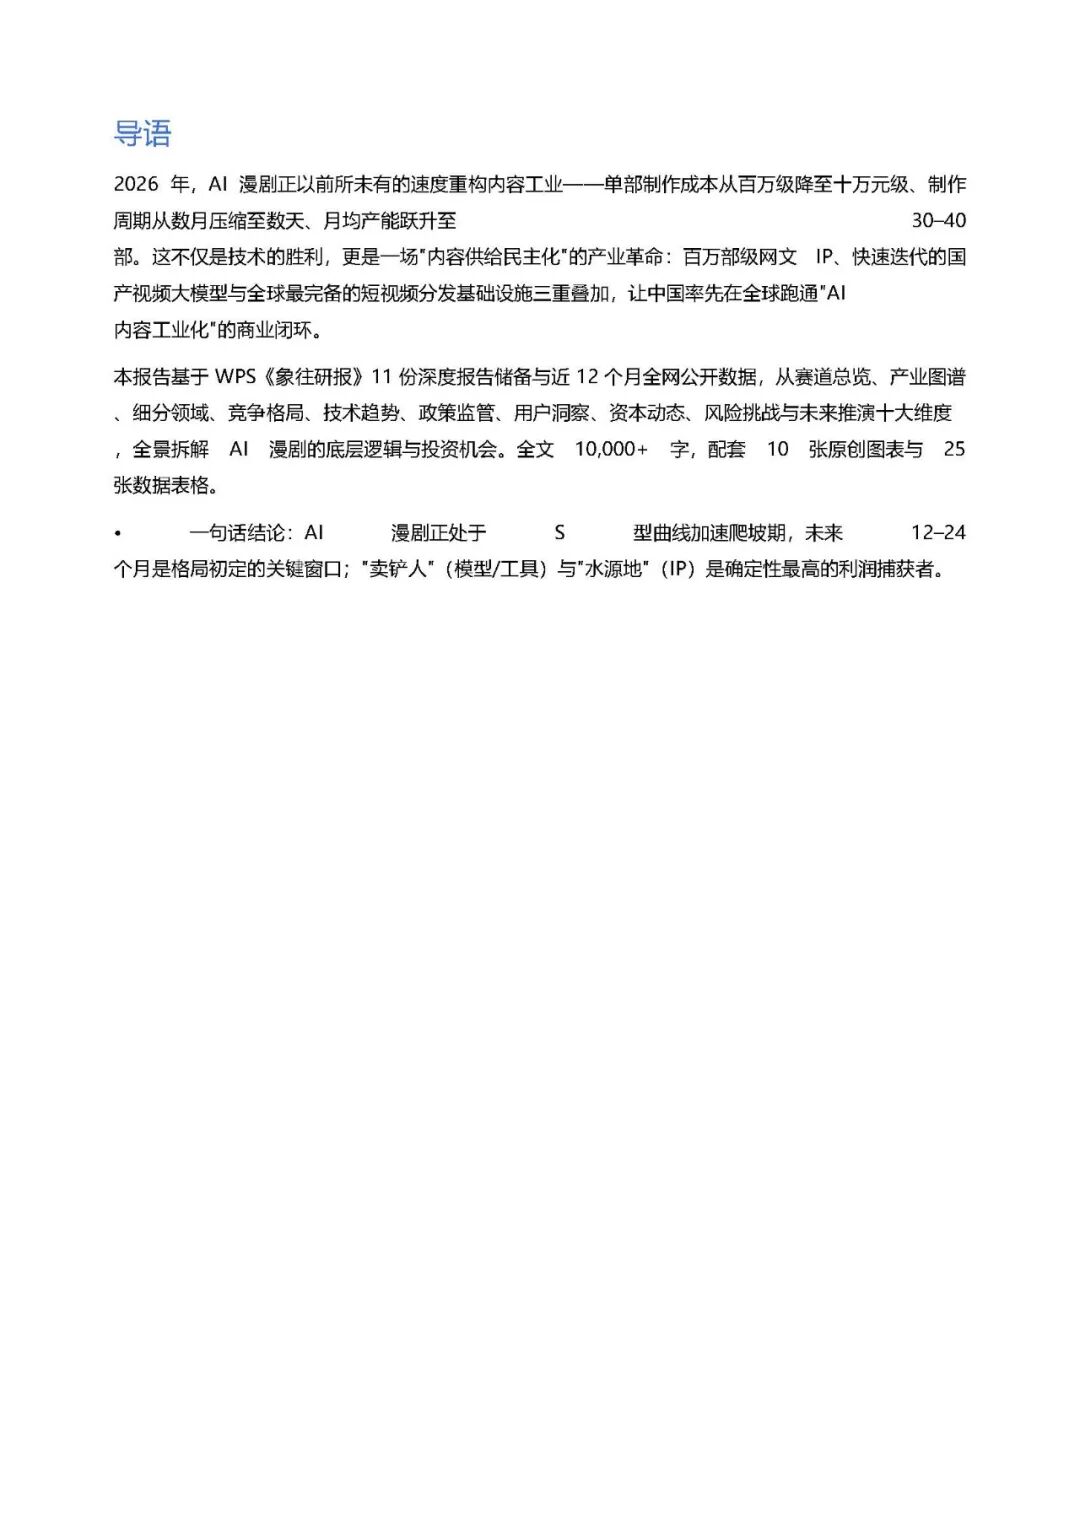
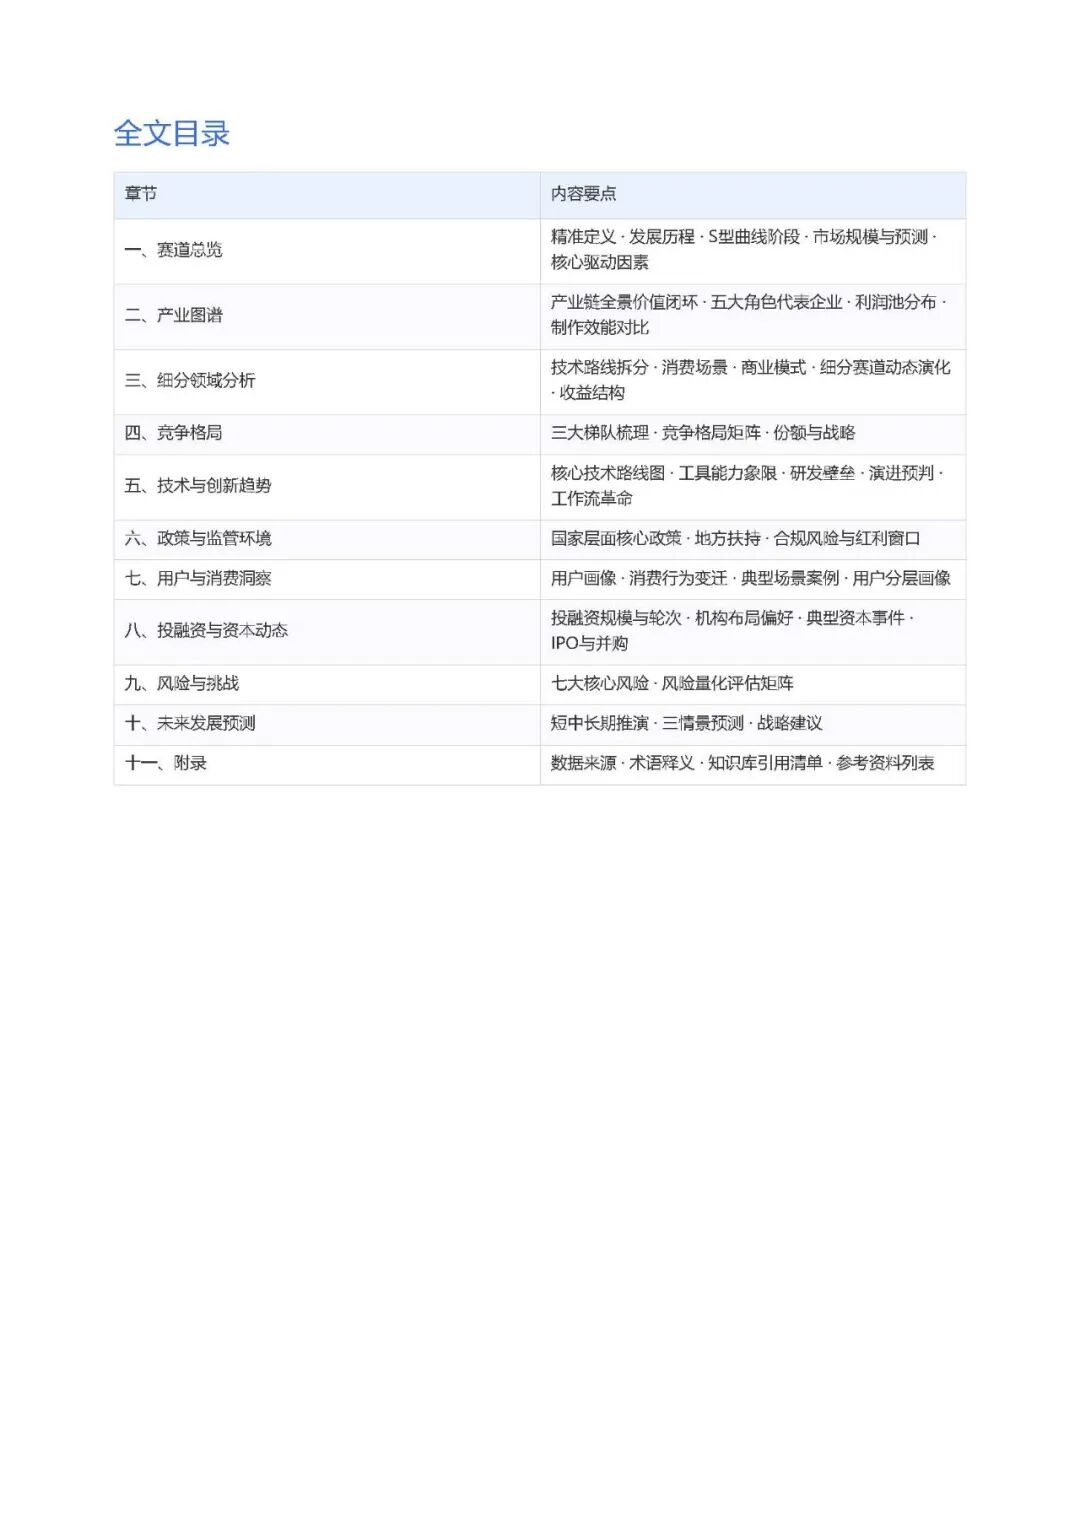
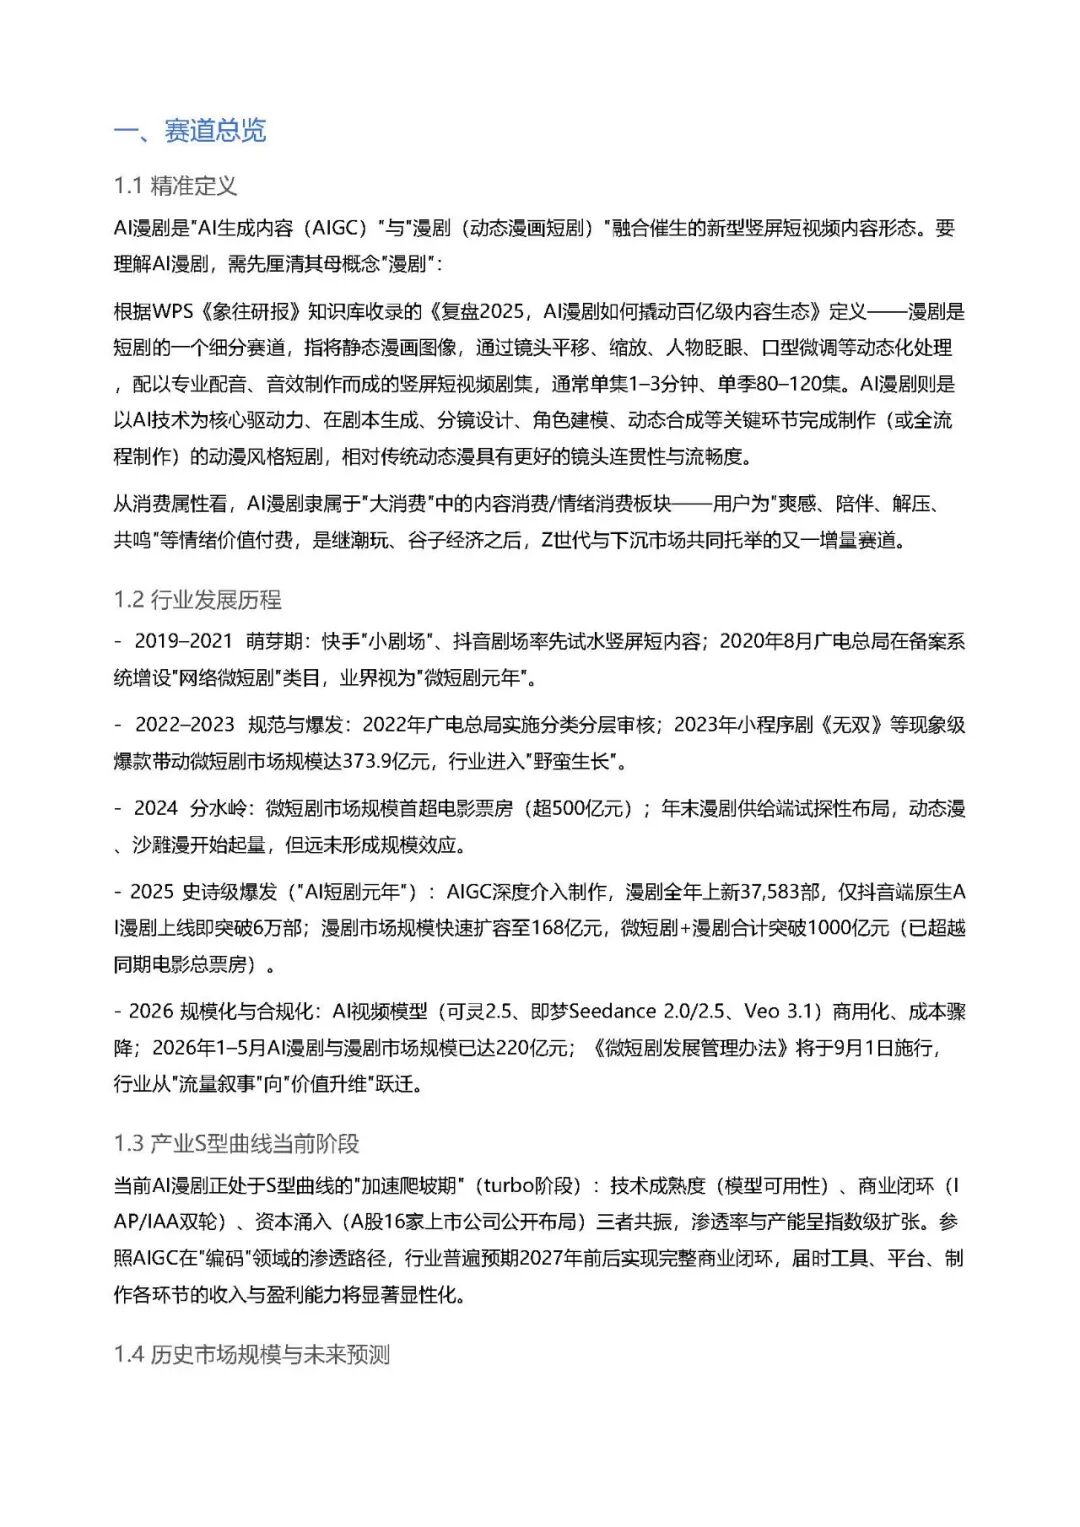
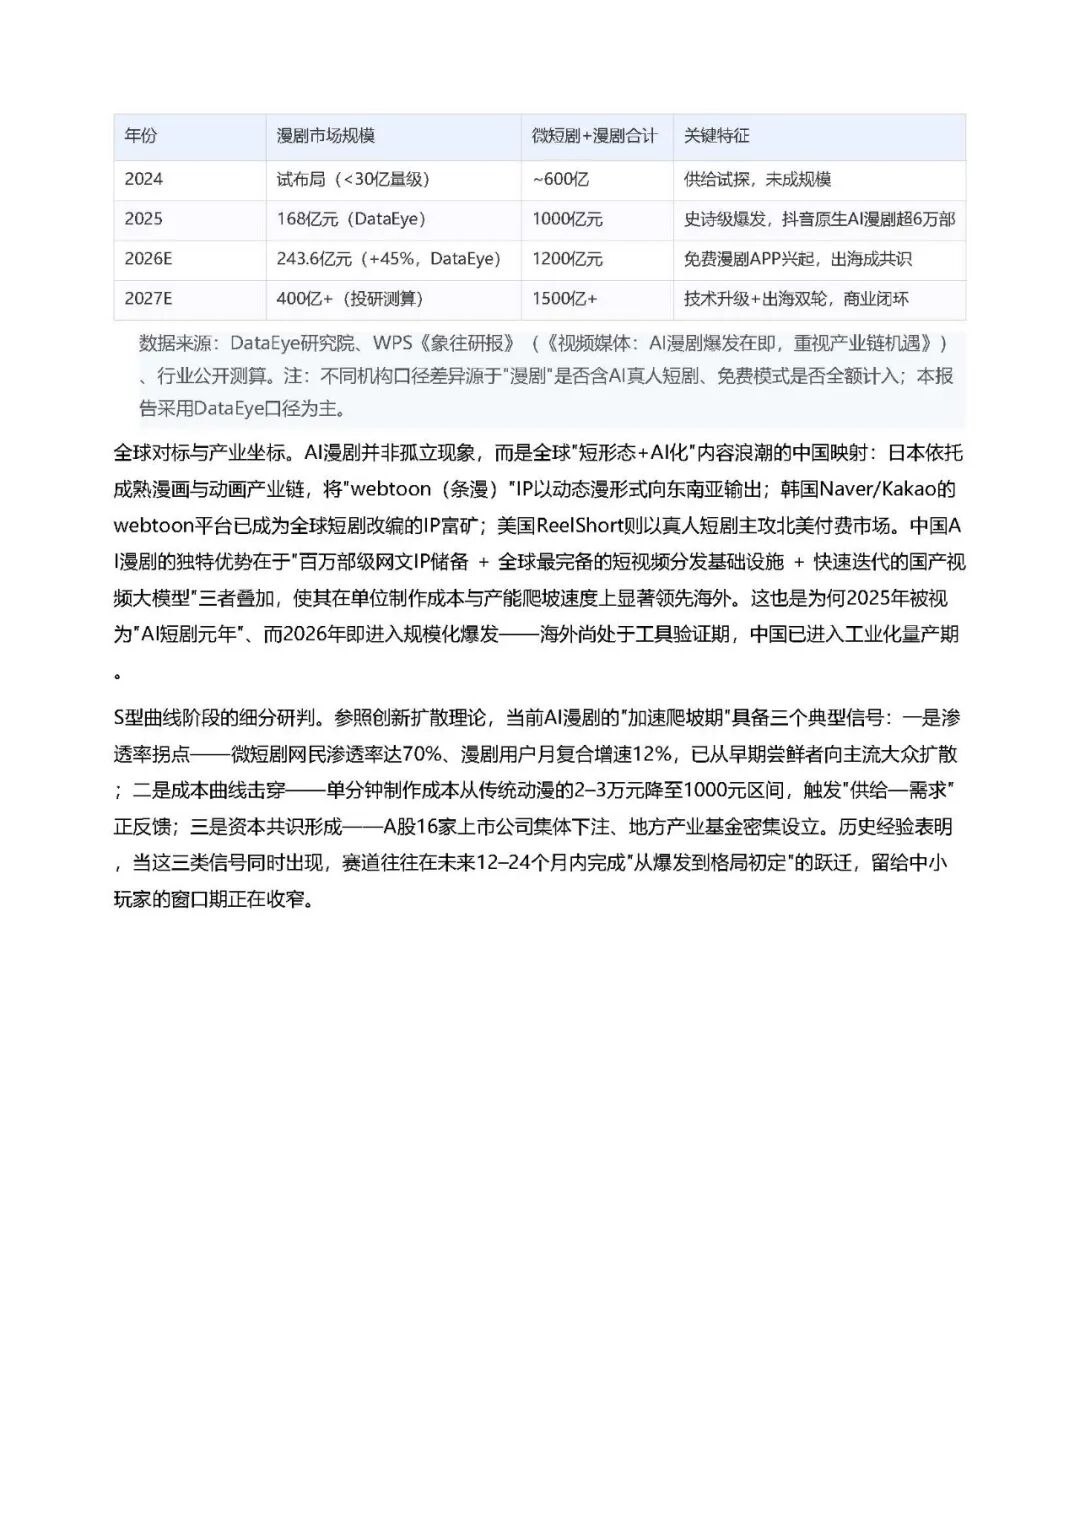
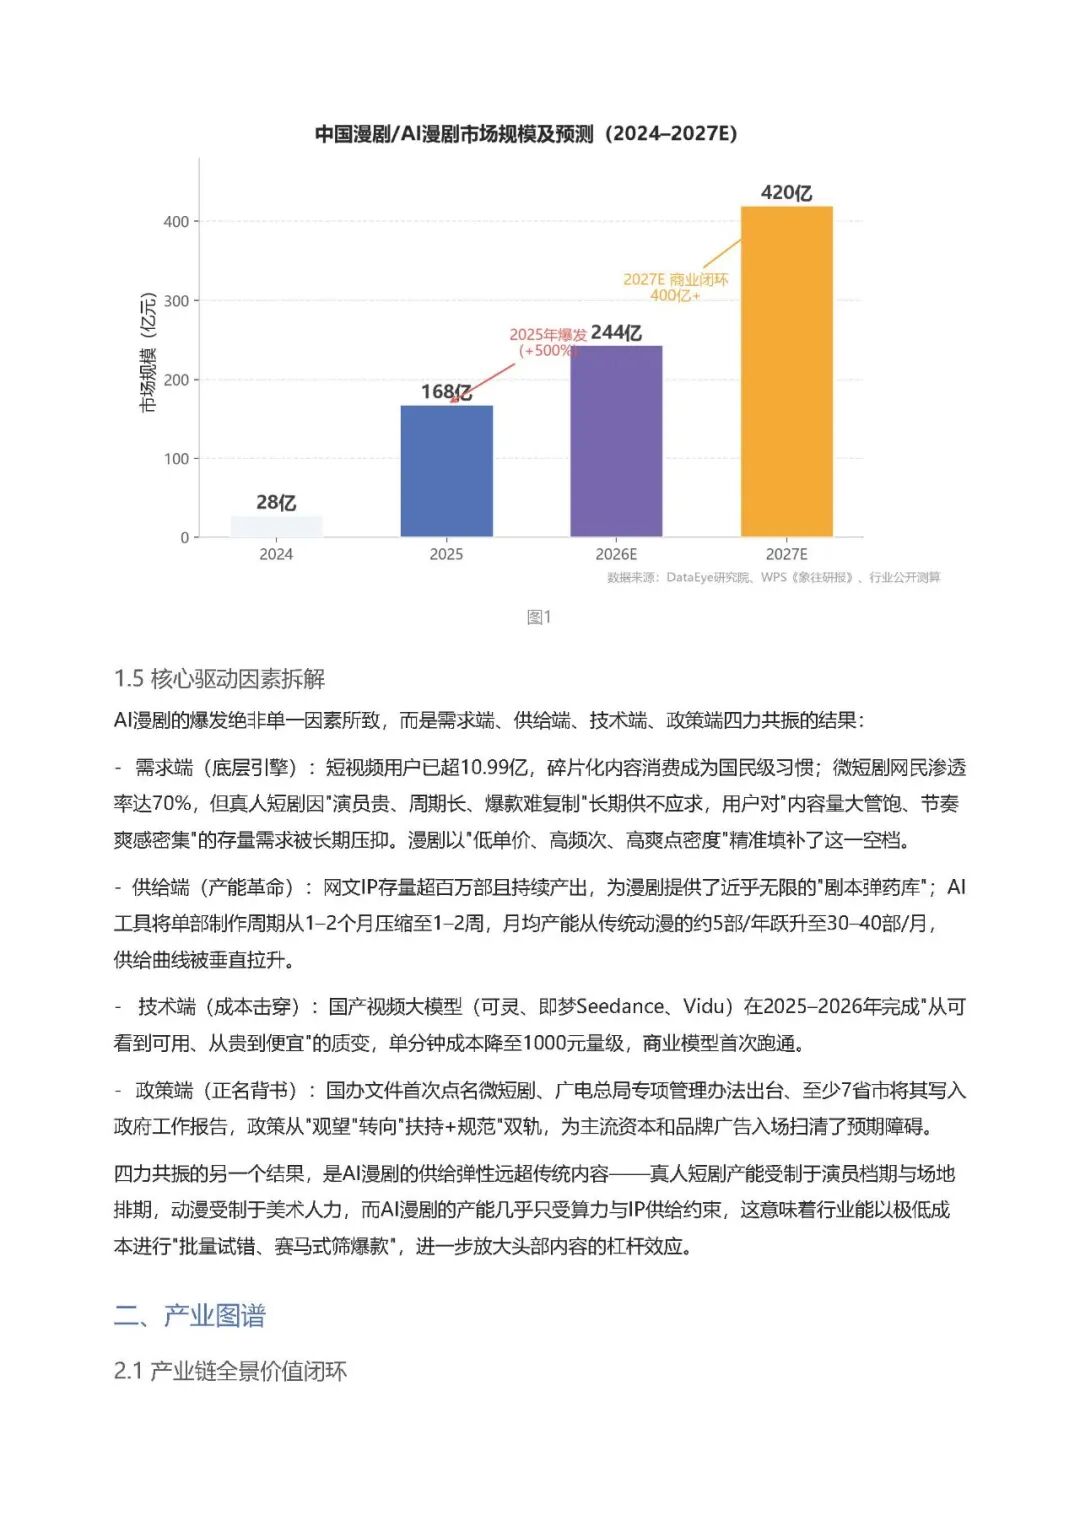
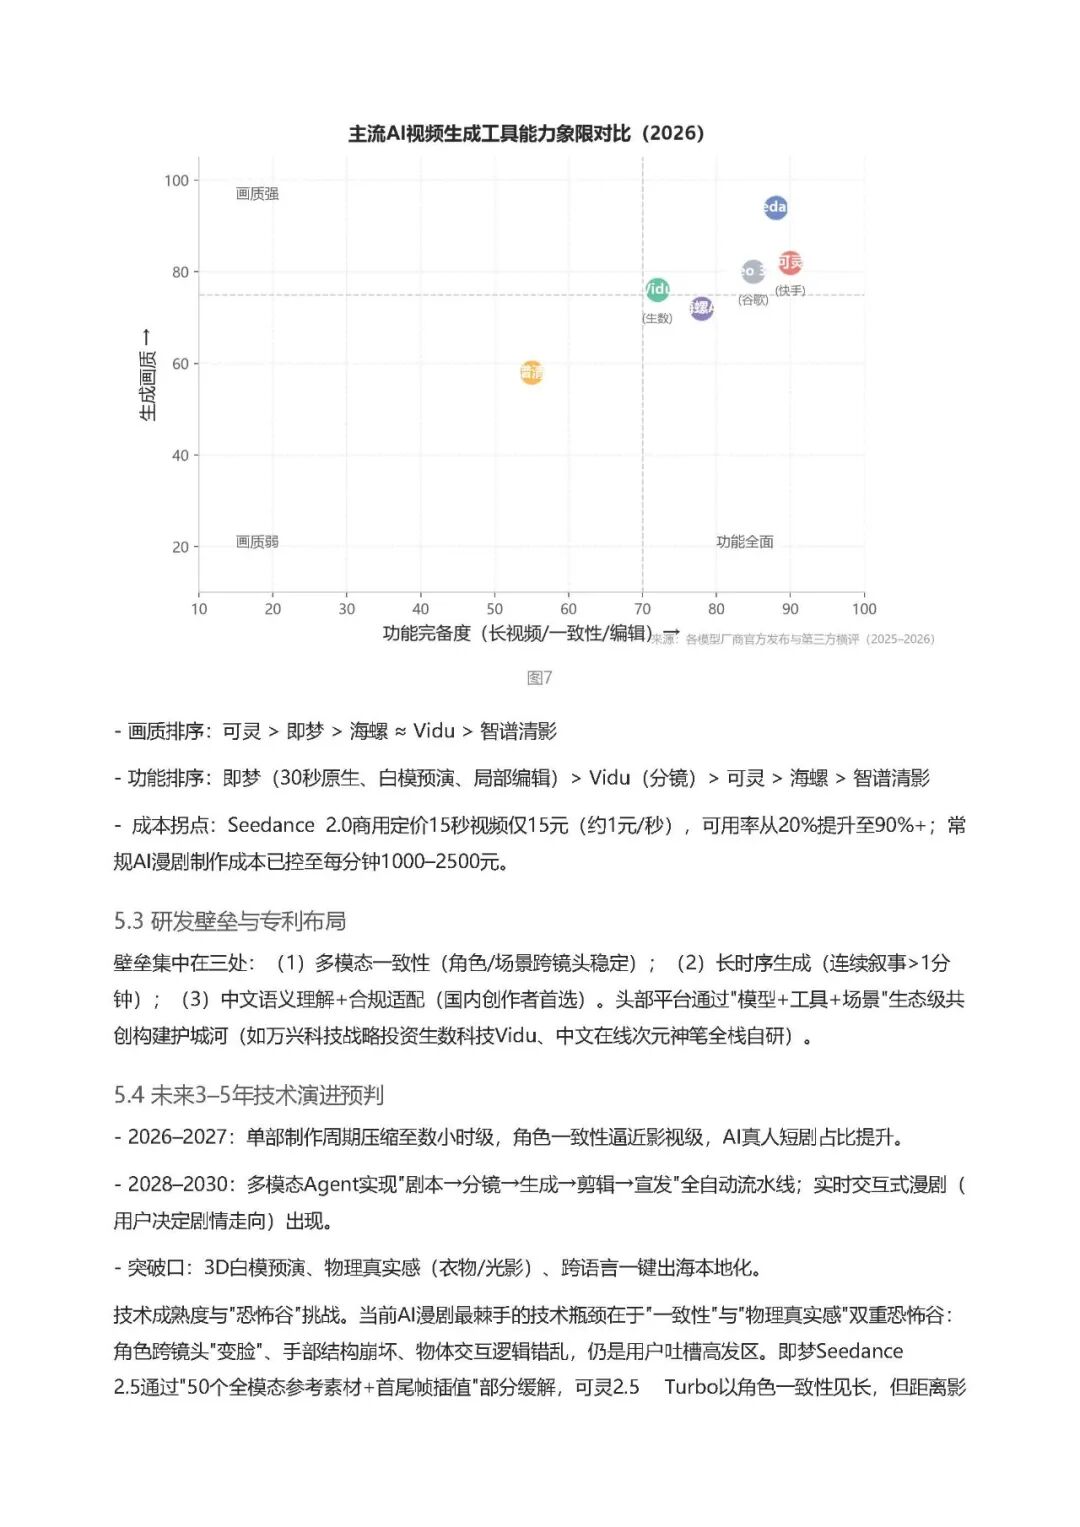
赛道定义与阶段:AI漫剧是AIGC与动态漫画短剧融合的竖屏内容新形态,隶属情绪消费赛道。当前处于S型曲线“加速爬坡期”,2025年爆发(市场规模168亿),2026年预计达243.6亿,2027年冲420亿,未来12-24个月是格局初定关键窗口。
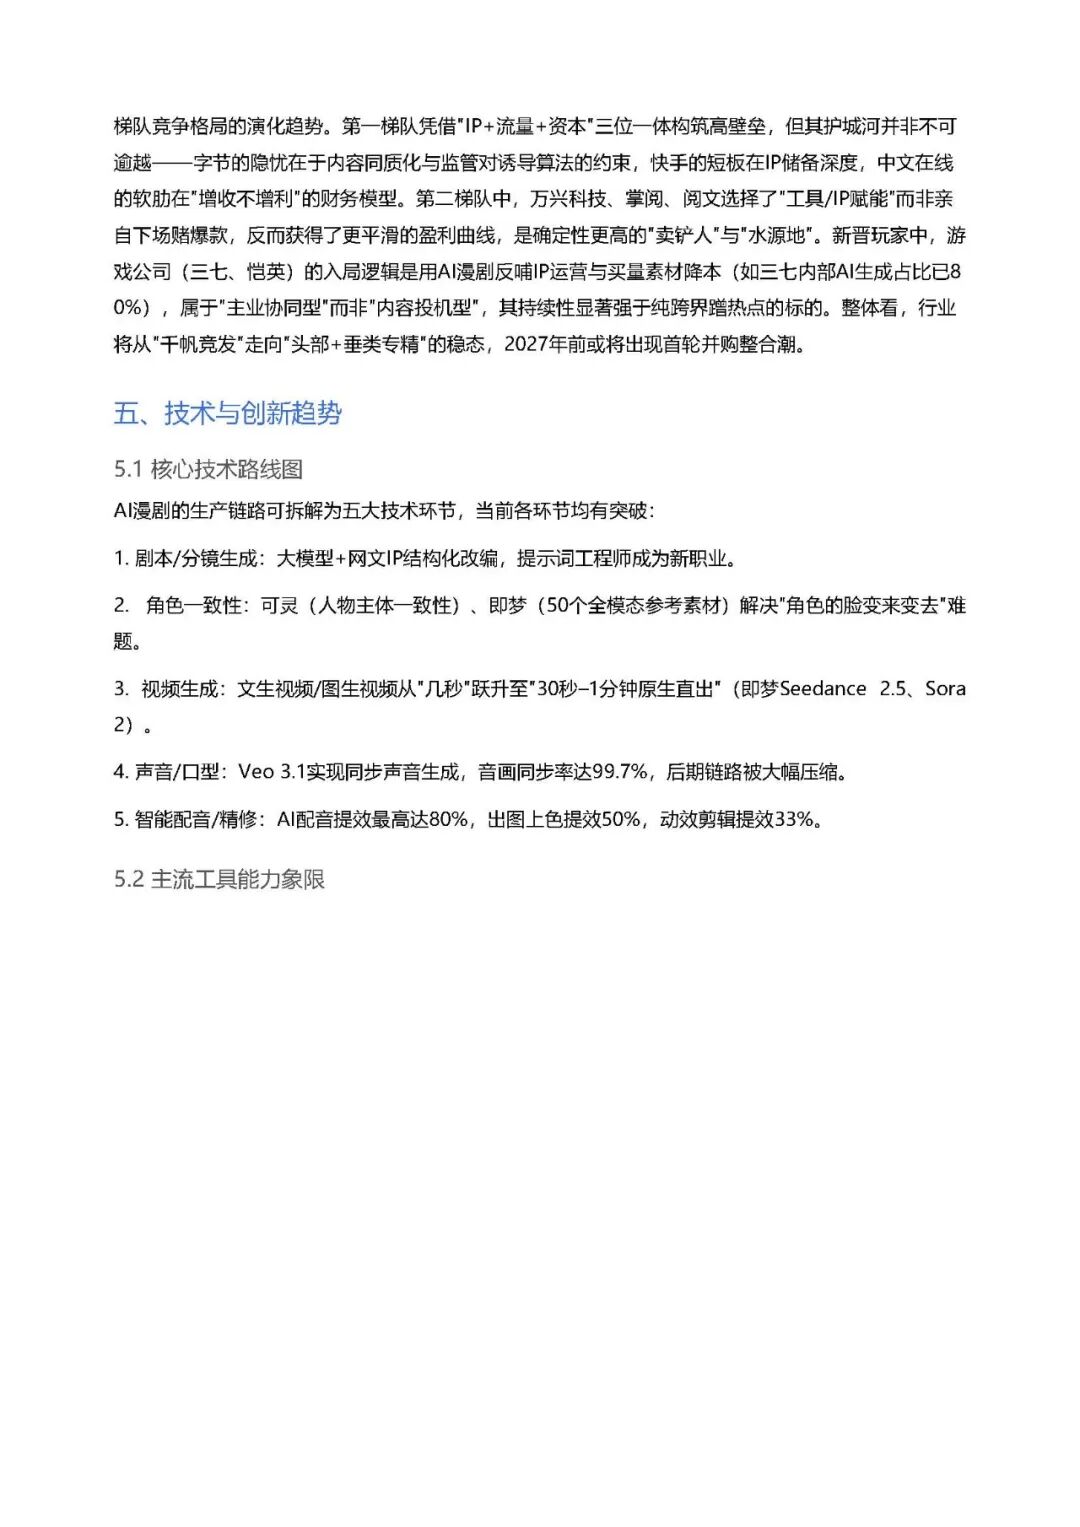
核心驱动:需求端(短视频用户超10.99亿、微短剧渗透率70%)、供给端(百万部网文IP+AI产能跃升30-40部/月)、技术端(单分钟成本降至千元级)、政策端(管理办法出台+地方扶持)四力共振。
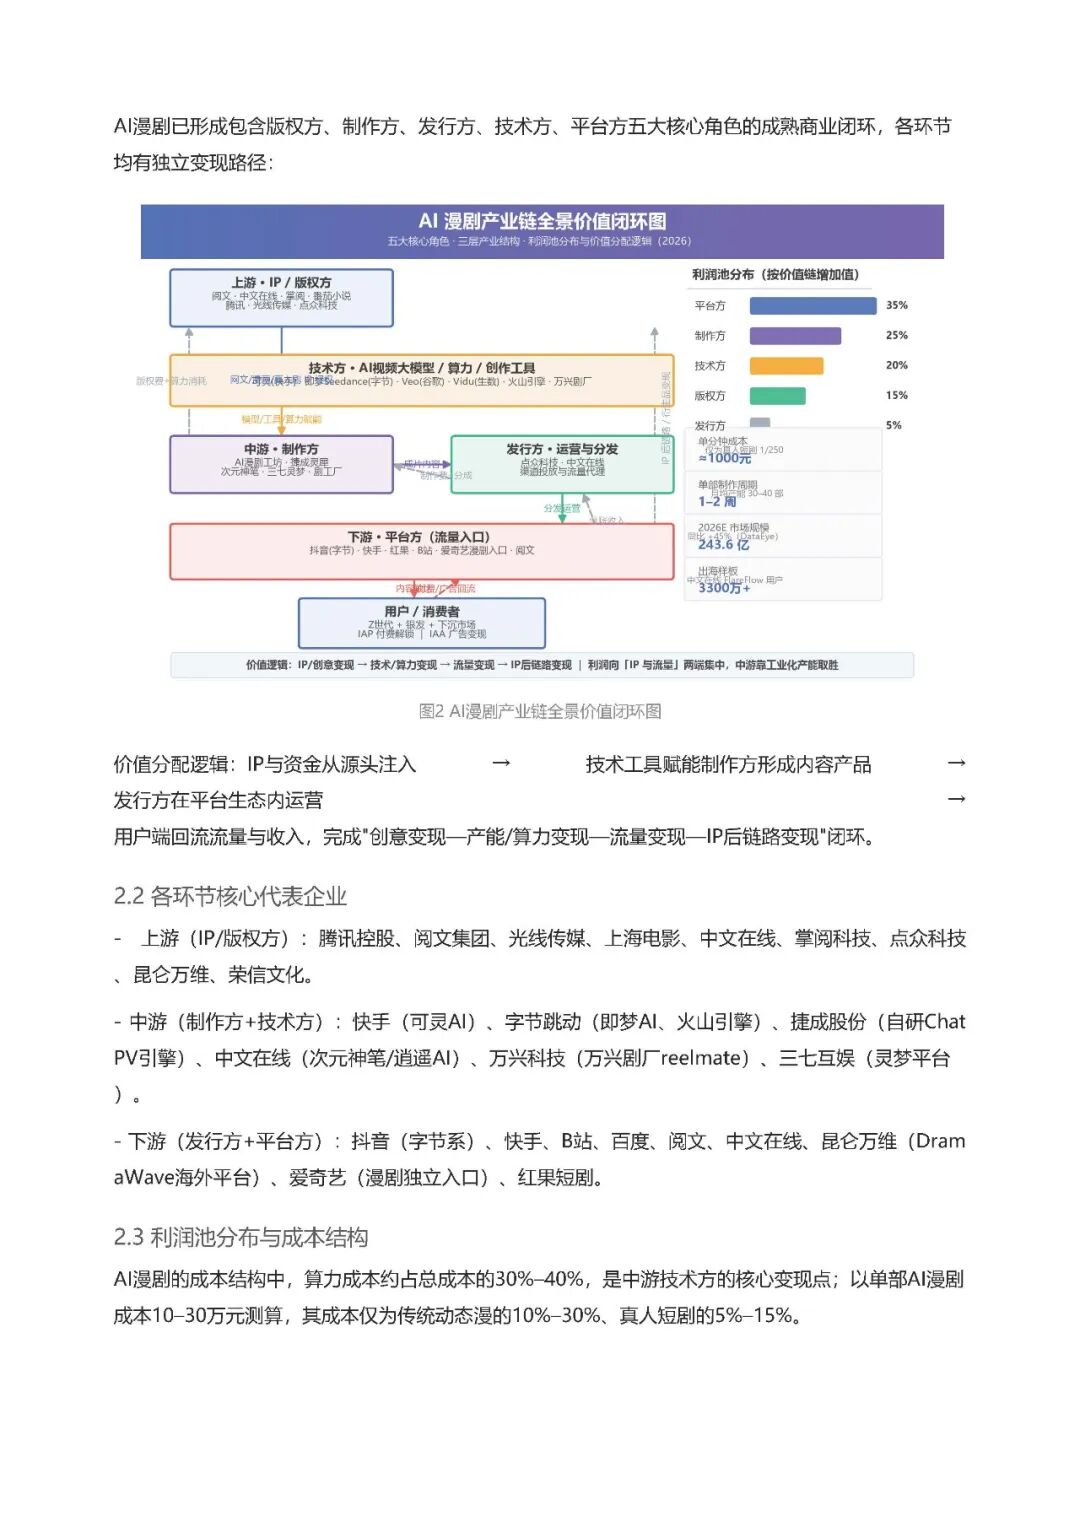
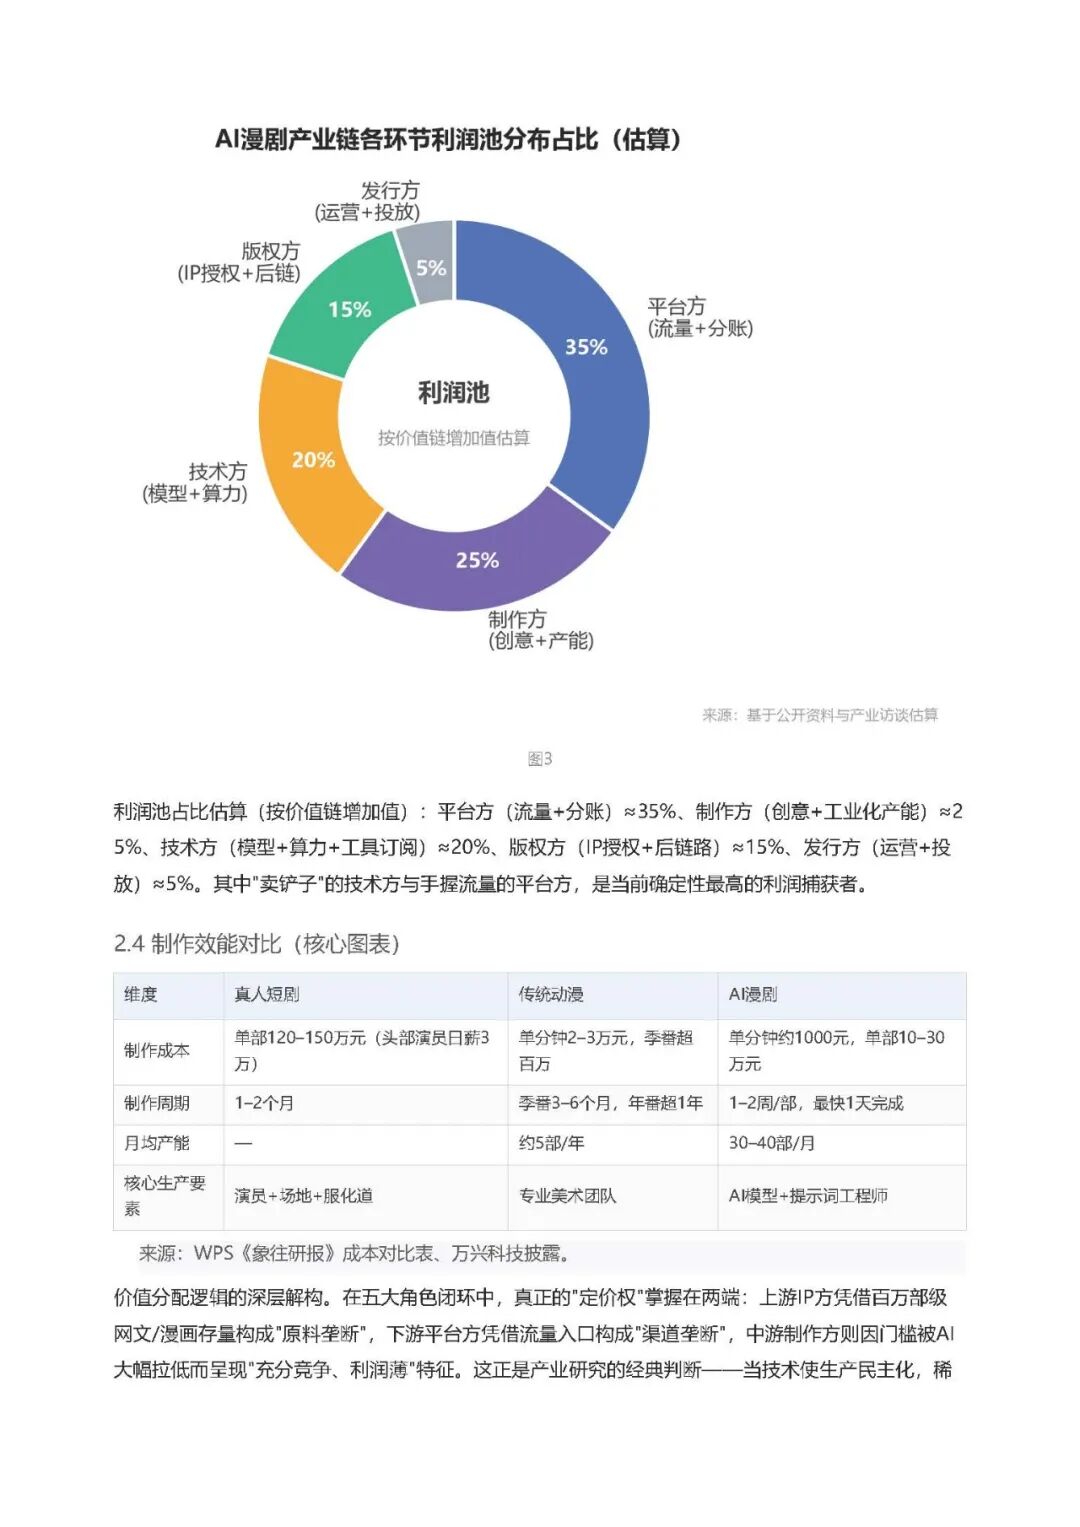
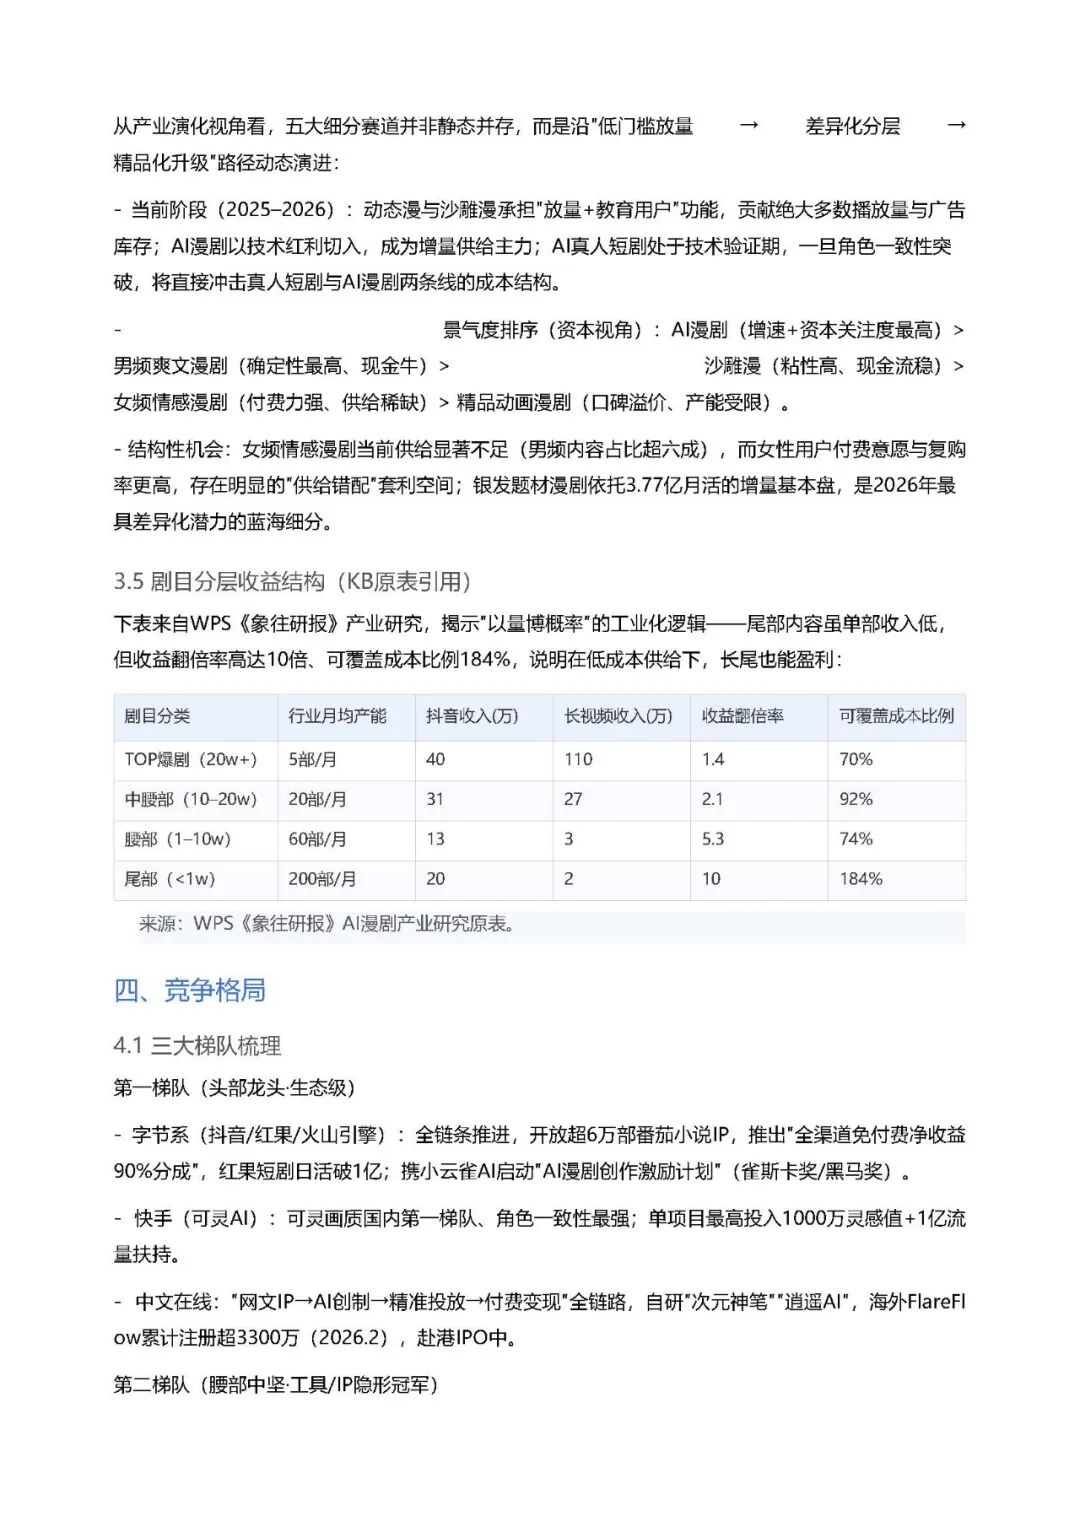
产业链与利润池:形成“IP-技术-制作-发行-平台”闭环。利润池分布:平台方35%、制作方25%、技术方20%、版权方15%、发行方5%。利润向“IP+流量+算力”三角集中,“卖铲人”(模型/工具)与“水源地”(IP)确定性最高。
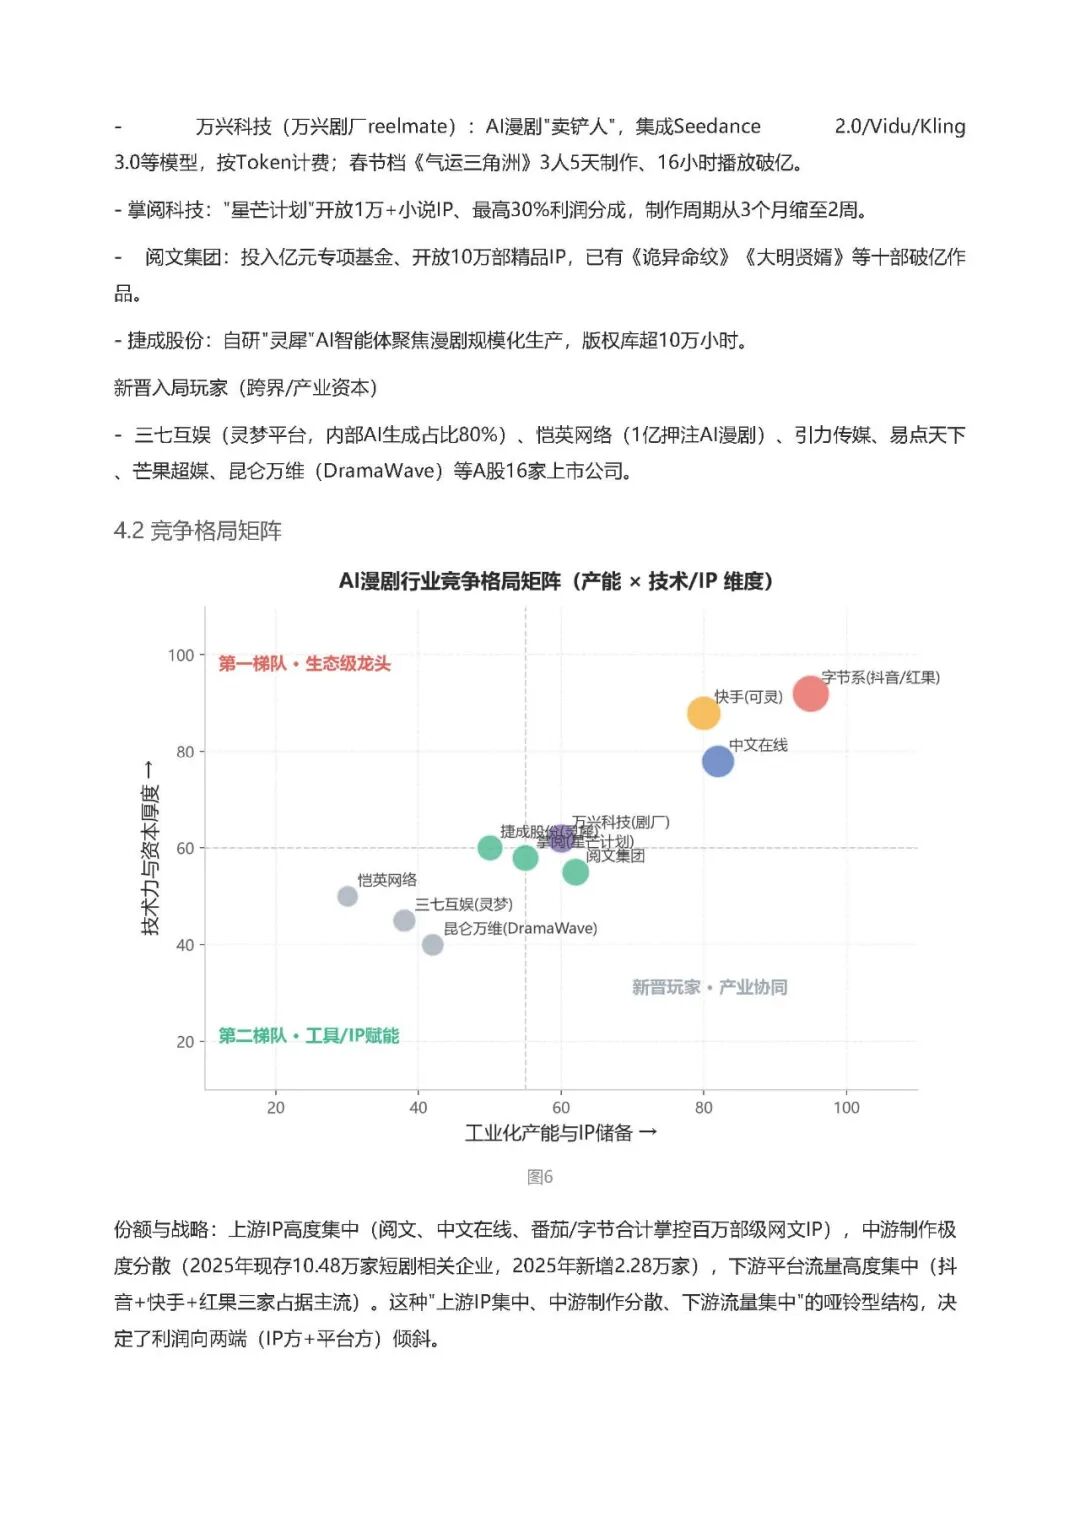
竞争格局:哑铃型结构——上游IP集中(阅文、中文在线、字节番茄)、中游制作极度分散(10.48万家企业)、下游流量集中(抖音+快手+红果)。字节系、快手、中文在线为第一梯队;万兴科技、掌阅、阅文等“工具/IP赋能”型为第二梯队。
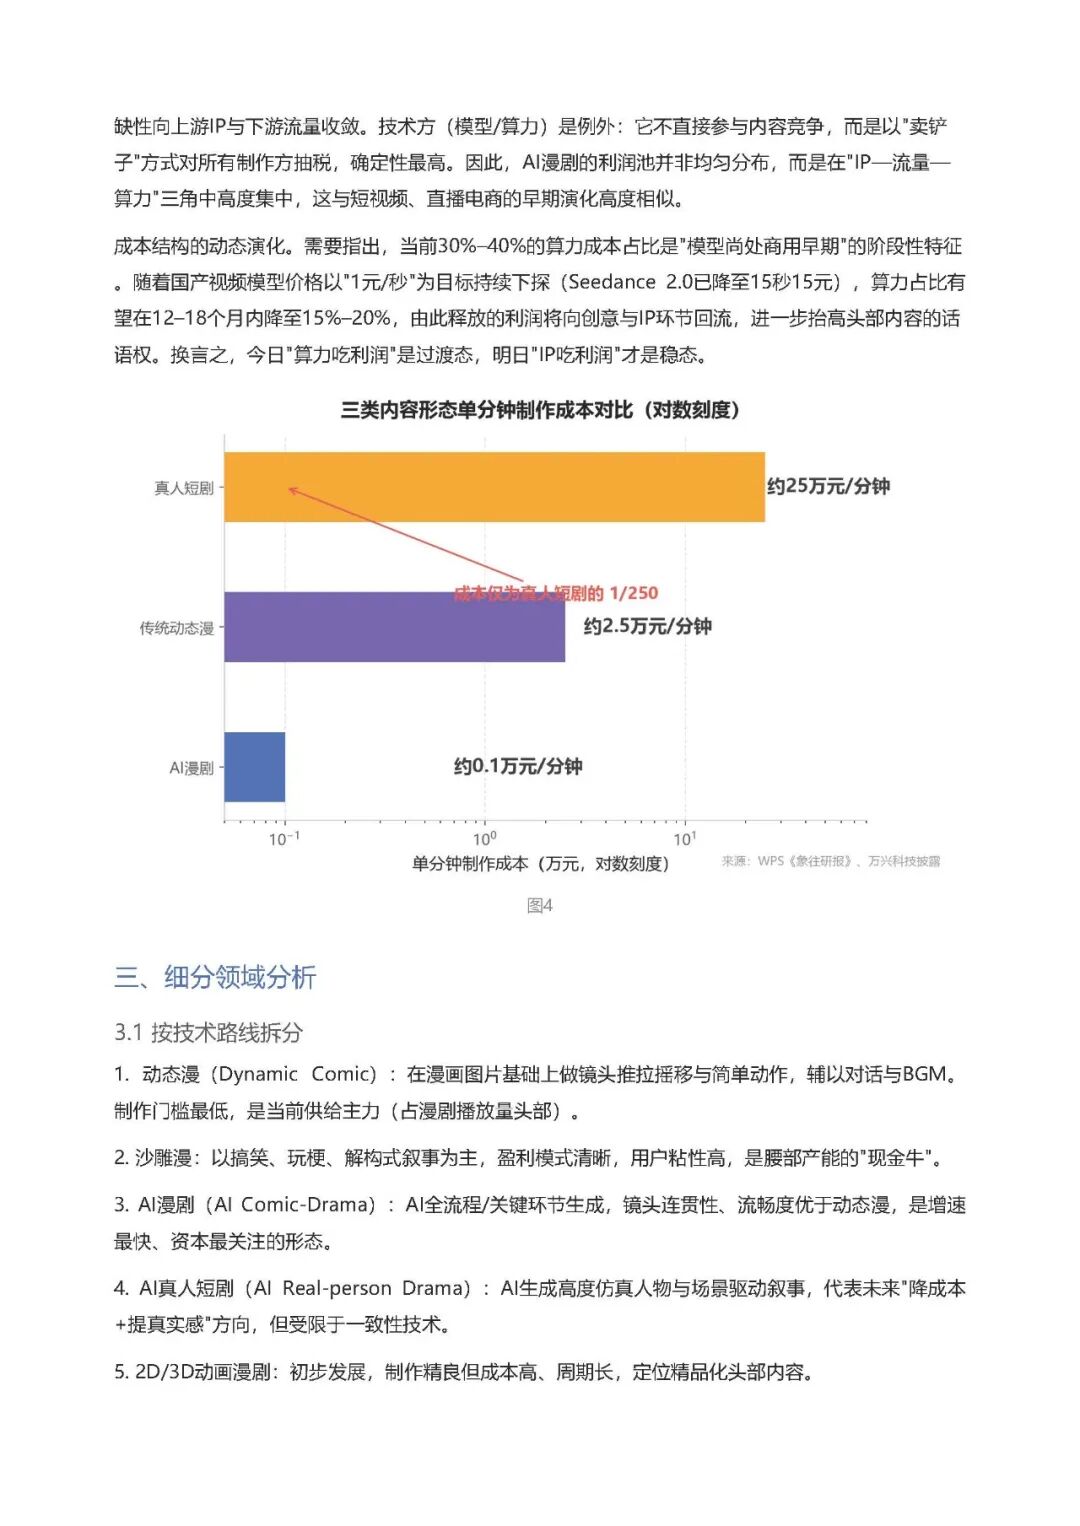
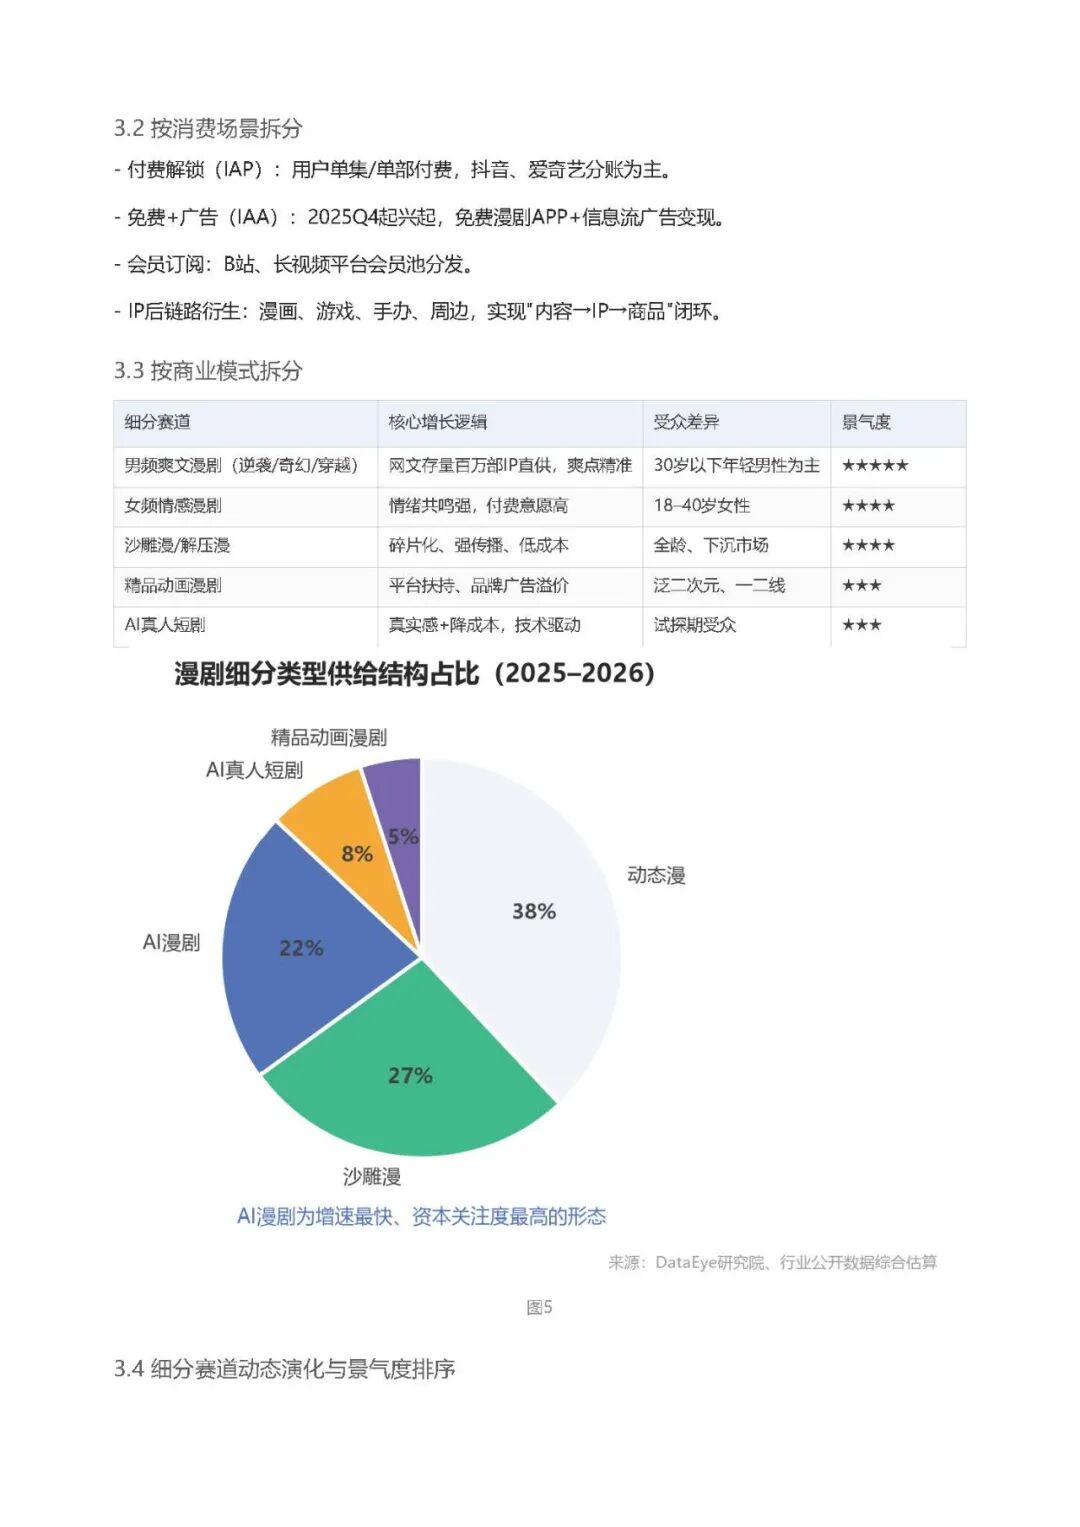
细分机会:AI漫剧增速最快,男频爽文确定性最高,女频情感供给错配存在套利空间,银发题材是蓝海。制作效能上,AI漫剧单分钟约1000元,仅为真人短剧的1/250。
风险与建议:政策监管、技术迭代、竞争内卷为三大高风险。投资者应优先配置工具侧、平台/IP侧、算力侧,警惕纯内容标的“增收不增利”。基准情景下2027年市场达400-450亿,头部+垂类专精稳态将成主流。
02
引用内容(部分)
完整PDF报告已上传知识星球,扫描下方图片二维码进入查阅下载
 免责声明: 以上报告均系本平台通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如涉侵权,请联系删除;资料为推荐阅读,仅供参考学习,如对内容存疑,请与原撰写/发布机构联系。